
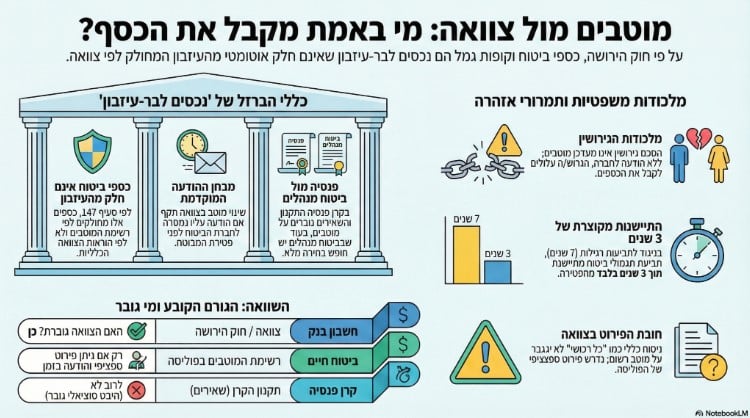
סעיף 147 לחוק הירושה קובע כי כספים שיש לשלם עקב מוות על פי חוזה ביטוח או חברות בקופת גמל, אינם חלק מעיזבונו של המנוח. משמעות הדבר היא כי הוראות הצוואה אינן גוברות באופן אוטומטי על רישום המוטבים בפוליסה, אלא אם התקיימו תנאים משפטיים מחמירים של מסירת הודעה לחברת הביטוח. אי ידיעה של הכלל הזה יכולה עשויה לסתור את כוונת המנוח בעת חלוקת העיזבון.
הכלל: הפוליסה שלכם אינה חלק מהעיזבון
נניח ואדם נפטר והוא כותב בצוואה שלו הוראה לפיה “כל הכסף שהיה לי, כל נכסי וכל רכושי, יילכו ל-X, בני יחידי”. לכאורה אין כאן שום חריג, והכל צריך ללכת ל-X. אולם מה אם למנוח הייתה פוליסת ביטוח חיים, ובפוליסה, המוטבת הרשומה הייתה אשתו השלישית? במצב כזה, הוראות הפוליסה עשויות בהחלט לגבור על הכתוב בצוואה.
רבים סבורים בטעות כי ברגע שאדם הולך לעולמו, כל רכושו מתחלק אוטומטית לפי הצוואה שכתב או לפי חוק הירושה. עם זאת, חוק הירושה יצר הפרדה ברורה בין נכסים רגילים כמו דירה או חשבון בנק, לבין נכסים שהם “לבר-עיזבון” הכוללים קופות גמל, קרנות השתלמות וביטוחי חיים. הרציונל הוא לאפשר למשפחה נזילות כספית מהירה, ללא צורך להמתין להליך הממושך של הוצאת צו קיום צוואה.
האמת היא שהסוגיה הזו הגיעה לפתחם של בתי המשפט פעמים רבות. בדרך כלל מה שקורה, זה שאדם רושם מוטב בפוליסה (למשל אח), ולאחר שנים כותב צוואה בה הוא מוריש את כל רכושו לאשתו, אך שוכח לעדכן את חברת הביטוח, שם האח עדיין רשום כמוטב. על פי הפסיקה, צוואה יכולה לשנות את המוטב בפוליסה רק אם היא מתייחסת לכך באופן מפורש וספציפי, ורק אם הודעה על כך נמסרה לחברת הביטוח במועד.
למאמר: 10 שאלות ותשובות בביטוח חיים
| ⭐מה שחשוב לדעת⭐
ברירת המחדל היא ששמות המוטבים הרשומים אצל הגוף המוסדי הם הקובעים, גם אם הצוואה נכתבה במועד מאוחר יותר. עם זאת, קיימים חריגים משפטיים המאפשרים לערער על קביעה זו אם מוכיחים כוונת מוריש ברורה שלוותה בפעולה אקטיבית. |
בשלב בירור הזכויות, עורך דין יבדוק תחילה את תקנון הקופה או את תנאי הפוליסה הספציפיים. בשלב ניהול הסכסוך, עורך דין יבחן האם הצוואה נוסחה בלשון כללית (“כל רכושי”) או ספציפית (“פוליסת ביטוח חיים מספר X”). צוואה כללית לרוב לא תגבר על המוטב הרשום בפוליסה, ותשאיר את היורשים על פי הצוואה בפני שוקת שבורה.
עם זאת, חשוב להכיר שהעובדה שחברת הביטוח חייבת לשלם למוטב הרשום (כדי להגן על עצמה מתביעות), אינה אומרת שהכסף חייב להישאר אצלו. במקרים בהם קיים פער זועק בין הרישום הישן לבין המציאות (כמו במקרה של גרושה שחתמה על ויתור זכויות מלא אך נותרה רשומה בפוליסה), עשויה לקום אסטרטגיה מכוח דוקטרינת תום הלב: האסטרטגיה במקרה זה היא להגיש תביעה אישית נגד מקבל הכספים בעילה של “עשיית עושר ולא במשפט” או “חוסר תום לב”. בתי המשפט כבר פגשו מקרים בהם חייבו מוטבים להחזיר את כספי הביטוח ליורשים, לאחר שהוכח כי התעקשותם על הרישום הישן מנוגדת להסכמים מאוחרים יותר עליהם חתמו.
למאמר: מהי פנסיית שארים בקרן פנסיה?
| ⚠️מלכודת הגירושין: כשהגרוש נשאר המוטב⚠️
אחת הטעויות הנפוצות מתרחשת לאחר גירושין. זוגות חותמים על הסכם גירושין, וסבורים כי בכך ניתקו את הקשרים הכלכליים, אך שוכחים לעדכן את טופס המוטבים בחברת הביטוח, בפוליסה שרכשו בזמן הנישואים. כמובן שהסכם גירושין, כשלעצמו, אינו מהווה תחליף להודעת שינוי מוטב שנשלחה לחברת הביטוח. במצב כזה, חברת הביטוח עלולה להעביר את כספי הביטוח לגרוש/ה, למרות שהמנוח נישא מחדש והקים משפחה נוספת. |
מבחן ההודעה
החוק קובע כי שינוי מוטב יכול להיעשות בצוואה (“צוואה נוגדת”), אך מוסיף תנאי קריטי: “שהודעה עליה ניתנה לחייב” (כלומר, לחברת הביטוח). כאן נופלים רבים: פסיקת בית המשפט העליון קבעה כלל נוקשה, ולפיו ההודעה לחברת הביטוח חייבת להגיע לידיה לפני פטירת המבוטח.
צוואה שמתגלה רק לאחר המוות, גם אם היא מפורטת מאוד ומשקפת את רצונו האחרון של המנוח, לרוב לא תגבר על המוטב הרשום בפוליסה, שכן חברת הביטוח לא קיבלה את ההודעה בזמן אמת. משמעות הדבר היא שאדם המסתפק בכתיבת צוואה ושומר אותה במגירה מבלי לשלוח העתק ממנה לחברת הביטוח, מהמר למעשה על כספי הירושה של יקיריו ומסתכן בכך שרצונו לא יכובד.
למאמר: מהי חובת הגילוי בפוליסת ביטוח?
מוצרי הביטוח השונים
ראשית, חשוב להבחין בין פוליסות ביטוח וקופות גמל לבין קרנות פנסיה מקיפות. בקרן פנסיה חל תקנון הקרן, אשר לרוב נותן עדיפות ל”שאירים” (בן זוג וילדים עד גיל 21) על פני “מוטבים”. כלומר, בקרן פנסיה לא ניתן לנשל את האלמנה לטובת מוטב אחר, אלא במקרים חריגים של ויתור.
בשלב התכנון המשפטי או בדיקת התיק, עורך דין יסווג את המוצרים הפנסיוניים. טעות בסיווג בין קרן פנסיה לביטוח מנהלים עלולה להוביל לאסטרטגיה משפטית שגויה ולהפסד התיק. בביטוח מנהלים יש חופש חוזי רחב יותר לקביעת מוטבים, בעוד שבפנסיה ההיבט הסוציאלי גובר.
מעבר לכך, טעות נפוצה היא להשליך מהכללים של חברות הביטוח על חשבונות הבנק. חשוב להבין: סעיף “אריכות ימים” שעליו חותמים בבנק, מעניק לשותף שנשאר בחיים רק זכות פעולה טכנית (למשוך כספים כדי שהחשבון לא יוקפא), אך הוא אינו מעניק לו זכויות קנייניות בכספי הנפטר. בניגוד לפוליסת ביטוח, שם המוטב מקבל את הבעלות על הכסף ועוקף את הצוואה, בחשבון בנק, מחצית מהכספים שייכת לעיזבון (ליורשים). לכן, במקרה של חשבון בנק, הצוואה כן גוברת על הרישום בבנק בכל הנוגע לחלוקת הבעלות הסופית בכסף.
למאמר: מה ההבדל בין קרן פנסיה לביטוח מנהלים?
שקט נפשי ודאגה ליורשים, משיגים באמצעות צוואה
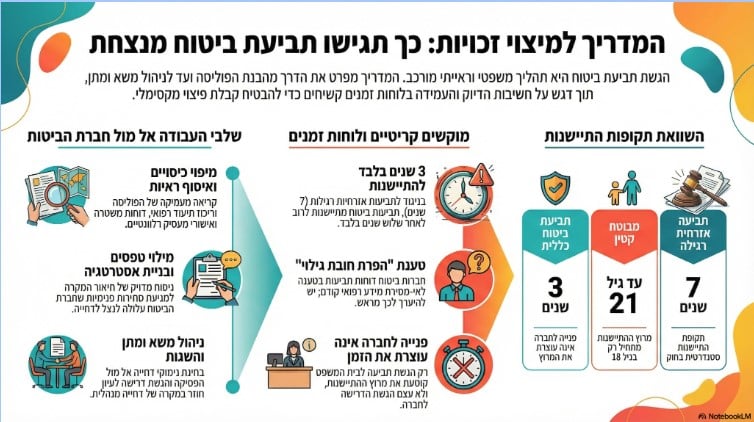
בעוד שבתביעות כספיות רגילות ניתן להגיש תביעה עד 7 שנים מהמקרה הביטוחי, בתביעות תגמולי ביטוח (על פי חוק חוזה הביטוח) תקופת ההתיישנות מקוצרת ועומדת על 3 שנים בלבד ממועד פטירת המבוטח. משמעות הדבר היא שאם אתם מנהלים ויכוח ארוך על הצוואה או משתהים בבירור הזכויות מול חברת הביטוח, אתם עלולים לגלות שהתביעה התיישנה וזכותכם לקבל את הכסף פקעה, גם אם הצדק עמכם.
התנגשות בין דיני הירושה לדיני הביטוח יוצרת שדה מוקשים משפטי שרבים נופלים בו בתום לב. כדי להבטיח שהכספים שצברתם בעמל רב יגיעו ליעדם המדויק, נדרשת פעולה כפולה: עדכון שוטף של המוטבים ישירות מול החברות, וניסוח צוואה מדויק המותאם לנכסים הפנסיוניים. אנו מאמינים כי תכנון מוקדם ומקצועי מונע סכסוכים משפחתיים כואבים ומבטיח כי רצונכם יכובד במלואו, ללא התערבות מיותרת של בתי המשפט.
רוצים להיעזר בעורך דין תביעות ביטוח? לחצו כאן