
הגשת תביעה לחברת הביטוח מחייבת עמידה בתנאי הפוליסה והוכחה של התרחשות האירוע המזכה בפיצוי. התנהלות מדויקת מול חברת הביטוח כבר מהרגע הראשון היא הגורם המשפיע ביותר על מהירות קבלת התביעה וגובה התשלום. כשלים בתיעוד או בתיאור המקרה, עלולים להוביל לדחייה שניתן היה למנוע באמצעות היערכות נכונה.
כיצד מתחילים את תהליך הגשת התביעה?
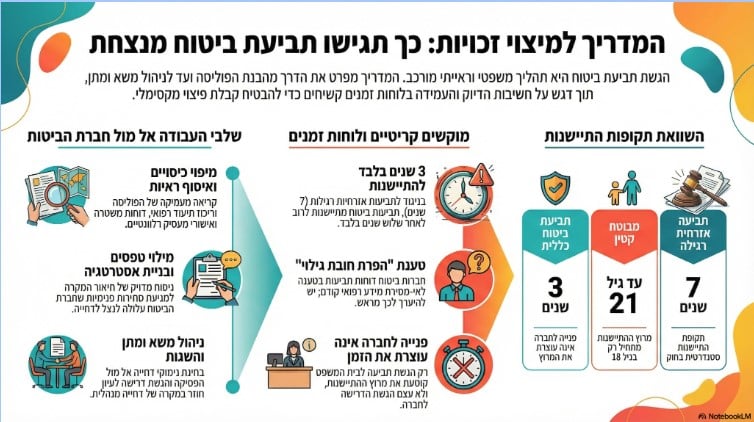
הצעד הראשון בכל אירוע ביטוחי, הוא קריאה מעמיקה של תנאי הפוליסה הספציפית שברשותכם. פוליסת ביטוח היא חוזה משפטי לכל דבר, והיא מגדירה מהו המקרה המזכה אתכם בפיצוי ובאילו תנאים. בשלב זה, עורך דין פועל למיפוי הכיסויים הקיימים ובחינת הגדרות המקרה אל מול לשון הפוליסה. חשוב להבין כי לעיתים קיימות מספר פוליסות במקביל (פרטיות, קבוצתיות או דרך מקום העבודה) ויש לבחון את כולן במסגרת בדיקה של תביעות ביטוח, כדי לוודא שכל הזכויות ממומשות.
כאשר תביעה מתקבלת או נדחית על ידי חברת הביטוח, הבסיס להחלטה הוא ראייתי. בשלב איסוף הראיות, עורך דין ינחה אתכם לרכז את כל התיעוד הרפואי הרלוונטי, דוחות משטרתיים במקרה של תאונה, או אישורי מעסיק במקרים של אובדן כושר עבודה. הצגת תמונה עובדתית מלאה ורציפה מונעת מחברת הביטוח לטעון לקיומם של פערים במידע או להסתרת מידע רפואי קודם.
מעבר לכך, ישנה חשיבות רבה לאופן שבו ממלאים את טופס התביעה: כל מילה שנכתבת בטופס מחייבת אתכם ועלולה לשמש נגדכם במידה והתיק יגיע לבית המשפט. בשלב עריכת התביעה, עורך דין מוודא כי התיאור העובדתי תואם את התיעוד הרפואי ואת תנאי הפוליסה. הדגש מושם על דיוק מרבי ומניעת סתירות פנימיות. חשוב לזכור כי חברות הביטוח בוחנות את הטפסים תחת זכוכית מגדלת במטרה לאתר עילות לדחייה או להפחתת סכום הפיצוי.
למאמר: בדיקת רופא מטעם חברת הביטוח - האם יש צורך להיערך לבדיקה?
כיצד מתבצע ניהול המשא ומתן מול חברת הביטוח?
לאחר הגשת התביעה וכל המסמכים, מתחיל שלב של דין ודברים מול המחלקה המשפטית או מחלקת התביעות של החברה. המטרה היא להגיע להסדר פשרה הוגן שישקף את מלוא הנזק והזכויות שלכם מבלי להיגרר לשנים של התדיינות בבתי משפט. ייצוג משפטי בשלב זה משנה את מאזן הכוחות מול חברת הביטוח ומשדר לה כי אתם ערוכים למאבק משפטי במידת הצורך. עורך דין מנוסה יודע להעריך את שווי התיק, ולמנוע מכם לחתום על הסדרים נמוכים מדי.
למאמר: איך ניתן לקצר את ההליך המשפטי מול חברת הביטוח?
התמודדות עם טענות להפרת חובת הגילוי
אחת העילות הנפוצות ביותר שחברות הביטוח מעלות כדי לדחות תביעה, היא הטענה כי המבוטח לא מסר מידע מלא על מצבו הרפואי בעת החתימה על הפוליסה. טענה זו נפוצה במיוחד בתחומי ביטוח בריאות וחיים. בשלב בחינת התיק, עורך דין מבצע הצלבה מדוקדקת בין הצהרת הבריאות שמילאתם לבין התיק הרפואי ההיסטורי שלכם בקופת החולים. המטרה היא להוכיח כי לא הייתה כוונת מרמה או כי המידע שלא נמסר אינו רלוונטי לאירוע הביטוחי הנוכחי. היערכות משפטית לטענה כזו מראש יכולה למנוע דחייה מנהלית מורכבת בהמשך הדרך.
למאמר: מהי חובת הגילוי בפוליסת ביטוח?
התמודדות עם דחיית תביעה על ידי חברת הביטוח
במקרים רבים, חברת הביטוח שולחת מכתב דחייה המבוסס על נימוקים משפטיים ורפואיים. במצב כזה, אין לראות בדחייה סוף פסוק. בשלב בחינת הדחייה, עורך דין ינתח את נימוקי החברה ויבחן האם הם עומדים במבחן הפסיקה והנחיות המפקח על הביטוח. לעיתים קרובות ניתן להגיש השגה מנומקת (בקשה לעיון חוזר) המגובה בחוות דעת נגדיות, או להוכיח פרשנות שגויה של הפוליסה מצד החברה.
בניית אסטרטגיה למיצוי זכויותיכם מול חברות הביטוח
הגשת תביעת ביטוח היא תהליך מורכב הדורש תשומת לב לפרטים הקטנים ביותר. המפתח להצלחה טמון בהיערכות מוקדמת, דיוק עובדתי והבנה עמוקה של דיני הביטוח. אל תתמודדו לבד מול המערכות הגדולות של חברות הביטוח. פנייה לייעוץ משפטי בשלב מוקדם תבטיח שהתביעה שלכם תוגש בצורה המקצועית ביותר ותעניק לכם את הביטחון הדרוש כדי לקבל את מה שמגיע לכם על פי חוק.
רוצים להיעזר בעו”ד תביעות ביטוח? לחצו כאן!