
הצהרת הבריאות נחתמת בדרך כלל בכמה דקות, לפעמים בשיחת טלפון עם נציג, ונשכחת ביום שהפוליסה מונפקת. היא חוזרת לתמונה ביום שמגישים תביעת ביטוח אובדן כושר עבודה: חברת הביטוח מבקשת את התיק הרפואי מהשנים שלפני ההצטרפות, משווה אותו לתשובות שנתתם ומחפשת אבחנה, בדיקה או טיפול שלא דווחו. מכתב דחייה בטענת אי גילוי נראה סופי, אבל חוק חוזה הביטוח מגביל את מה שמותר למבטחת לעשות עם טענה כזו, וחלק גדול מהשאלות שמכריעות בה הן שאלות שחברת הביטוח היא שצריכה להוכיח.
עיקרי הדברים
|
למה הצהרת הבריאות חוזרת דווקא כשמגישים תביעה
ביום ההצטרפות לפוליסה חברת הביטוח מסתמכת בעיקר על מה שהמועמד מצהיר. היא מתמחרת את הפרמיה, מחליטה אם לקבוע החרגה ולפעמים מבקשת מסמכים רפואיים, אבל ברוב המקרים היא לא עוברת על התיק הרפואי המלא. הבדיקה המעמיקה נדחית לרגע שבו נדרש ממנה לשלם.
טופסי התביעה כוללים כמעט תמיד כתב ויתור על סודיות רפואית. באמצעותו מבקשת המבטחת את הרישומים מקופת החולים, מבתי החולים ומהמוסד לביטוח לאומי, לעיתים לשנים רבות לפני מועד ההצטרפות. חתם רפואי מטעמה משווה את הרישומים לתשובות שבהצהרה, וכל הפניה לבדיקה, מרשם לתרופה או אבחנה שנרשמה בתיק עלולים להפוך לטענת אי גילוי. בפועל זו הערכה מחדש של ההחלטה לבטח אתכם, שנעשית אחרי שהסיכון כבר התממש.
החוק לא מאפשר לבירור הזה להימשך ללא הגבלה. לפי סעיף 23 לחוק חוזה הביטוח, משנמסרה תביעה בכתב על המבטח לעשות מיד את הדרוש לבירור חבותו, ועל המבוטח למסור למבטח, תוך זמן סביר לאחר שנדרש לכך, את המידע והמסמכים הדרושים לבירור. סעיף 27 קובע שתגמולי הביטוח ישולמו תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו[1].
נקודה אחת כדאי לבדוק עוד לפני שמתחילים להתווכח על התוכן. סעיף 4 לחוק קובע שאם החוזה מזכיר תשובה שהמבוטח נתן בכתב לשאלת המבטח, יש לצרף לפוליסה העתק שלה, ותשובה שהעתקה לא צורף לפוליסה אינה מאפשרת למבטח להסתמך עליה. סעיף 5 מחייב את המבטח למסור למבוטח, לפי דרישתו ועל חשבונו, העתקים מהפוליסה ומהמסמכים המצורפים אליה. מכאן שהצעד הראשון הוא לבקש בכתב את הצהרת הבריאות כפי שהיא שמורה אצל חברת הביטוח.
מה החוק דורש מכם, ומה הוא דורש מחברת הביטוח
חובת הגילוי של המבוטח מוגדרת בסעיף 6 לחוק. היא חלה כשהמבטח הציג לפני כריתת החוזה, בטופס הצעת הביטוח או בדרך אחרת שבכתב, שאלה בעניין שיש בו כדי להשפיע על נכונותו של מבטח סביר לכרות את החוזה או לכרות אותו באותם תנאים. החוק מכנה עניין כזה “עניין מהותי”. על שאלה כזו המבוטח צריך להשיב בכתב תשובה מלאה וכנה[1].
מהנוסח הזה עולות שתי מסקנות מעשיות. הראשונה: החובה של המבוטח היא לענות על השאלות שהוצגו לו בכתב, ולא לנחש מה עוד חברת הביטוח הייתה רוצה לדעת. החריג לכך מופיע בסעיף 6(ג): הסתרה בכוונת מרמה של עניין שהמבוטח ידע שהוא מהותי נחשבת כמו תשובה שאינה מלאה וכנה. השנייה: הנוסח המדויק של השאלה קובע את היקף החובה. שאלה כמו “האם אושפזת בחמש השנים האחרונות” שונה מאוד משאלה כמו “האם קיבלת טיפול רפואי כלשהו”, ומי שענה בשלילה על הראשונה לא הסתיר טיפול בפיזיותרפיה שלא כלל אשפוז.
סעיף 6(ב) מוסיף הגנה חשובה: שאלה גורפת שכורכת עניינים שונים בלי להבחין ביניהם אינה מחייבת תשובה מלאה וכנה, אלא אם הייתה סבירה בעת כריתת החוזה. שאלה שמבקשת לדעת אם סבלתם “ממחלה או ליקוי כלשהם” באותה שורה עם מחלות לב, גב ונפש, היא דוגמה למקרה שבו כדאי לבדוק אם היא עומדת במבחן הזה.
חשוב לדעת גם שהוראות סעיפים 5 עד 8 לחוק הן הוראות שאי אפשר להתנות עליהן אלא לטובת המבוטח (סעיף 39(ב)). כלומר, סעיף בפוליסה שמרחיב את חובת הגילוי מעבר לחוק או שמקל על המבטחת לדחות תביעה בשל אי גילוי, אינו גובר על ההגנות שבחוק. מי שרוצה להעמיק ברקע הכללי של חובת הגילוי ובהבחנה בין מידע מהותי למידע שאינו מהותי, ימצא שהיא חלה על כל סוגי הביטוח האישי, ולא רק על אובדן כושר עבודה.
שלושה מצבים שבהם טענת אי הגילוי לא עוזרת לחברת הביטוח
גם כשהתברר שתשובה בהצהרה לא הייתה מלאה, סעיף 8 לחוק שולל מהמבטח את הסעדים של סעיף 7 בשלושה מצבים, כל עוד התשובה לא ניתנה בכוונת מרמה[1]:
- המבטח ידע או היה עליו לדעת את המצב לאמיתו בשעת כריתת החוזה, או שהוא עצמו גרם לכך שהתשובה לא הייתה מלאה וכנה. זה המצב, למשל, כשמסמכים רפואיים צורפו להצעת הביטוח, או כשנציג מטעם המבטחת מילא את השאלון בלי לשאול את השאלות כפי שנוסחו.
- העובדה שלא דווחה חדלה להתקיים לפני שקרה מקרה הביטוח. מצב רפואי שהחלים לחלוטין שנים לפני אובדן הכושר אינו יכול לשמש בסיס לסעד.
- העובדה לא השפיעה על קרות מקרה הביטוח, על חבות המבטח או על היקפה. זהו מבחן הקשר הסיבתי, והוא שכיח מאוד בתביעות אובדן כושר עבודה.
לדוגמה, נניח שמבוטחת שעובדת כגננת לא ציינה בהצהרה ניתוח ארתרוסקופיה בברך שעברה שלוש שנים קודם לכן, ואובדן הכושר שלה נובע מהפרעת חרדה שהתפרצה אחרי אירוע בגן. גם אם נניח שהניתוח היה עניין מהותי שנשאלה עליו, קשה מאוד לטעון שהוא השפיע על מקרה הביטוח. במצב כזה סעיף 8(2) שולל מהמבטחת את הסעדים שבסעיף 7, והשאלה היחידה שנשארת היא אם אובדן הכושר מוכח.
שימו לב לנטל: הטענה שהתשובה ניתנה בכוונת מרמה היא טענה חמורה, וכדי ליהנות מהחריג שבסעיף 8 חברת הביטוח צריכה לבסס אותה. אי דיוק בתשובה, שכחה של בדיקה שגרתית או הבנה שונה של השאלה אינם כוונת מרמה.
| ⚠️ עצור - מכתב דחייה בטענת אי גילוי אינו סוף הדרך
לפני שמקבלים את הדחייה כעובדה, בדקו שלוש שאלות: האם השאלה הרלוונטית הוצגה לכם בכתב והעתק התשובה צורף לפוליסה; האם העניין שלא דווח קשור למצב שבגללו איבדתם את כושר העבודה; והאם חברת הביטוח טוענת לכוונת מרמה ובמה היא תומכת את הטענה. תשובה שלילית לאחת מהן משנה את התמונה. |
הפחתה יחסית: החישוב שמחליף דחייה מלאה
סעיף 7 לחוק מבחין בין שני מצבים. כל עוד מקרה הביטוח לא קרה, המבטח רשאי לבטל את החוזה בהודעה בכתב, תוך 30 ימים מהיום שנודע לו על התשובה שלא הייתה מלאה וכנה. אם הביטול נעשה כך, המבוטח זכאי להחזר דמי הביטוח ששילם עבור התקופה שאחרי הביטול, בניכוי הוצאות המבטח, אלא אם פעל בכוונת מרמה[1].
בתביעת אובדן כושר עבודה מקרה הביטוח כבר קרה, ולכן חל סעיף 7(ג). לפיו המבטח חייב בתגמולי ביטוח מופחתים בשיעור יחסי: היחס בין דמי הביטוח שהיו משתלמים כמקובל אצלו לפי המצב האמיתי, לבין דמי הביטוח שסוכמו. גם כשנמצא אי גילוי, ברירת המחדל בחוק היא תגמולים מופחתים ולא דחייה מלאה.
דוגמה להמחשה: פוליסה שמבטיחה פיצוי חודשי של 10,000 ש”ח, בפרמיה חודשית של 300 ש”ח. אם חברת הביטוח מראה שלו ידעה על המצב הרפואי הייתה גובה 400 ש”ח, היחס הוא 300 ל-400, כלומר 75%, והפיצוי החודשי יעמוד על 7,500 ש”ח. הנתון של “הפרמיה שהייתה נגבית” נמצא בידי חברת הביטוח ונגזר מנוהלי החיתום שלה, ולכן מבוטח רשאי לדרוש לראות על מה החישוב מבוסס.
פטור מלא מתשלום אפשרי לפי סעיף 7(ג) רק בשני מקרים: כשהתשובה ניתנה בכוונת מרמה, או כשמבטח סביר לא היה מתקשר באותו חוזה בכלל, גם בדמי ביטוח גבוהים יותר, אילו ידע את המצב לאמיתו. במקרה השני המבוטח זכאי להחזר דמי הביטוח ששילם עבור התקופה שאחרי מקרה הביטוח, בניכוי הוצאות המבטח. מכתב דחייה שמסתפק במשפט “לא גילית מידע מהותי” ולא מתייחס לאף אחד משני המבחנים האלה, אינו עומד בדרישות הסעיף.
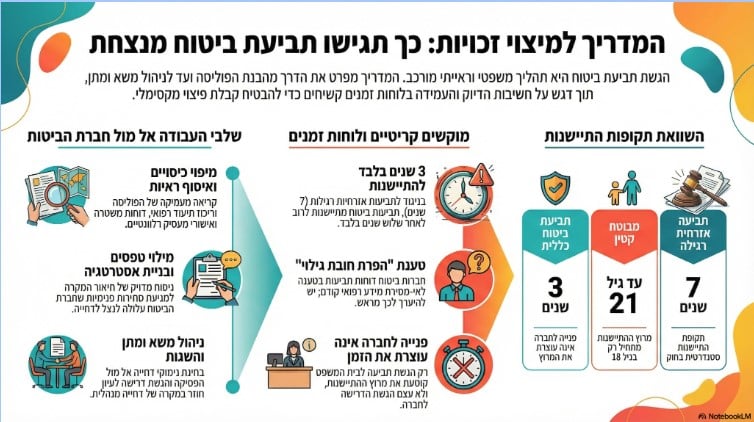
שלוש שנים מכריתת החוזה: מתי השעון משנה את התמונה
סעיף 43 לחוק חוזה הביטוח קובע כי המבטח אינו זכאי לסעדים שבסעיף 7 לאחר שעברו שלוש שנים מכריתת החוזה, אלא אם המבוטח פעל בכוונת מרמה[1]. אחרי שלוש שנים, טענת אי גילוי רגילה אינה מספיקה, וחברת הביטוח צריכה להראות כוונת מרמה.
יש כאן סייג שחשוב להכיר. סעיף 43 נמצא בפרק של ביטוח חיים, וסעיף 41 מגדיר ביטוח חיים כביטוח שמקרה הביטוח בו הוא מוות, הגעה לגיל מסוים או מקרה אחר בחיים, למעט תאונה, מחלה ונכות. לכן השאלה אם הכלל חל על כיסוי אובדן כושר עבודה תלויה בנוסח הפוליסה ובמסגרת שבה נרכש הכיסוי. יש פוליסות שכוללות תנאי דומה במפורש, ולכן מועד כריתת החוזה הוא הנתון הראשון שכדאי לבדוק כשמתקבלת טענת אי גילוי.
בקרנות הפנסיה המצב שונה. במקום שאלון בריאות מפורט, התקנון קובע בדרך כלל תקופת אכשרה שבה מחלה קיימת אינה מכוסה, ולאחריה העמית מבוטח גם בגינה. מי שמבוטח גם בקרן פנסיה וגם בפוליסה פרטית צריך לבדוק כל מסלול לפי הכללים שלו, משום שטענה שנדחתה באחד אינה בהכרח רלוונטית לשני.
החרגה אישית ותקופת המתנה מיוחדת: מה שנקבע ביום ההצטרפות
לא כל מצב רפואי קודם מוביל לטענת אי גילוי. כשהמועמד דיווח על מצב רפואי, חברת הביטוח יכולה לקבוע לגביו החרגה אישית כבר בשלב החיתום. חוזר רשות שוק ההון 2016-1-16, “קווים מנחים לעניין תכנית לביטוח מפני אבדן כושר עבודה”, מאפשר למבטח לכלול בפוליסה של מבוטח מסוים החרגה אישית בהתאם להליך החיתום הרפואי שעבר במועד ההצטרפות[2].
אותו חוזר קובע תקופת המתנה רגילה של שלושה חודשים, ומאפשר במקום החרגה אישית לקבוע תקופת המתנה של שישה חודשים לגבי מצב רפואי מסוים, ולגביו בלבד[2]. כלומר, מבוטח שדיווח על בעיה רפואית עשוי לקבל כיסוי מלא לגביה, אלא שהתשלום בגינה יתחיל מאוחר יותר.
ההבדל בין החרגה לבין אי גילוי הוא מהותי. החרגה היא תנאי שהוסכם ומופיע בפוליסה, והמחלוקת סביבה עוסקת בשאלה אם אובדן הכושר נובע מהמצב המוחרג או מבעיה אחרת. אי גילוי הוא טענה שהמבוטח הסתיר משהו, והיא נבחנת לפי סעיפים 6 עד 8. סעיף 3 לחוק מוסיף שתנאי או סייג לחבות המבטח צריכים להופיע בפוליסה בסמוך לנושא שהם נוגעים לו או בהבלטה מיוחדת, ואחרת המבטח אינו זכאי להסתמך עליהם[1]. לכן כדאי לעבור על דף פרטי הביטוח ולבדוק אילו החרגות נקבעו, אם בכלל.
הצהרה בטלפון או בידי סוכן: מי אחראי לתשובות
פוליסות רבות נמכרות בשיחת טלפון או בחתימה דיגיטלית, והצהרת הבריאות ממולאת בידי נציג שמקריא את השאלות ומקליד את התשובות. במצב כזה המסמך שבתיק אינו בהכרח משקף את מה שנאמר בשיחה. השאלות עשויות להיות מוקראות בקיצור, תשובה מורכבת עשויה להירשם כ”לא”, ולפעמים המבוטח בכלל לא רואה את הטופס לפני שהוא נחתם.
כשנציג מטעם חברת הביטוח הוא שהקליד את התשובות, אפשר לטעון שהמבטחת היא ש”גרמה לכך שהתשובה לא היתה מלאה וכנה”, ואז סעיף 8 שולל ממנה את הסעדים. הראיה המרכזית במקרים כאלה היא הקלטת השיחה. כשמדובר בסוכן ביטוח עצמאי שמילא את הטופס, התמונה מורכבת יותר, ולעיתים עולה גם שאלה של אחריות סוכן הביטוח עצמו כלפי המבוטח.
| 💡 טיפ מקצועי
אם הצהרת הבריאות נמסרה בטלפון, בקשו מחברת הביטוח בכתב את הקלטת שיחת המכירה ואת התמליל שלה, יחד עם העתק ההצהרה שנשמרה בתיק. כדאי לעשות זאת כבר בשלב הגשת התביעה, לפני שמתנהל ויכוח על התוכן, כדי להשוות בין מה שנשאלתם לבין מה שנרשם. |
לפני שמגישים את התביעה ואחרי שמגיע מכתב דחייה
הרבה מהמחלוקות על הצהרות בריאות מוכרעות לפי מסמכים שכבר קיימים, ולכן ההכנה המוקדמת משפיעה על התוצאה. בקשו את הצהרת הבריאות ואת הקלטת השיחה לפני שאתם עונים על טענה כלשהי של חברת הביטוח. מי שמכיר את התיק הרפואי שלו ואת נוסח השאלות שנשאל, יכול לזהות מראש אם יש נקודת תורפה ולהתמודד איתה.
✅ מה לאסוף לפני הגשת תביעת אובדן כושר עבודה
|
אם התביעה נדחתה, דרשו מכתב דחייה מסודר שמפרט את השאלה הספציפית שלטענת החברה לא נענתה כראוי, את המסמך הרפואי שעליו היא נשענת ואת הסעד שהיא מבקשת להפעיל: הפחתה יחסית או פטור מלא, ומאיזו עילה. מכתב כזה מאפשר לבדוק את הטענה מול סעיפים 6 עד 8.
אפשר גם להגיש תלונה ליחידה לפניות הציבור ברשות שוק ההון, ביטוח וחיסכון, דרך אתר הגשת הפניות של הרשות[4]. במקביל צריך לזכור את ההתיישנות: לפי סעיף 31 לחוק, תביעה לתגמולי ביטוח מתיישנת שלוש שנים לאחר שקרה מקרה הביטוח, וכשעילת התביעה היא נכות ממחלה או מתאונה, התקופה נמנית מהיום שקמה למבוטח זכות לתבוע לפי תנאי החוזה[1]. התכתבות עם חברת הביטוח לא מחליפה את הצורך לעקוב אחרי המועד הזה.
מקורות שצוטטו במאמר (4)
- [1] חוק חוזה הביטוח, התשמ”א-1981 - נבו (סעיפים 3, 4, 5, 6, 7, 8, 23, 27, 31, 39, 41, 43)
- [2] חוזר ביטוח 2016-1-16: קווים מנחים לעניין תכנית לביטוח מפני אבדן כושר עבודה - רשות שוק ההון, ביטוח וחיסכון
- [3] הר הביטוח - רשות שוק ההון, ביטוח וחיסכון (קישור בגוף המאמר)
- [4] אתר הגשת פניות הציבור - רשות שוק ההון, ביטוח וחיסכון (קישור בגוף המאמר)
מילון מושגים
| הצהרת בריאות | שאלון שהמועמד לביטוח ממלא לפני כריתת החוזה, ובו הוא משיב על שאלות המבטח לגבי מצבו הרפואי ועברו הרפואי. |
| עניין מהותי | לפי סעיף 6 לחוק חוזה הביטוח, עניין שיש בו כדי להשפיע על נכונותו של מבטח סביר לכרות את החוזה בכלל או לכרות אותו בתנאים שבו. |
| שאלה גורפת | שאלה שכורכת עניינים שונים בלי להבחין ביניהם. לפי סעיף 6(ב), היא אינה מחייבת תשובה מלאה וכנה אלא אם הייתה סבירה בעת כריתת החוזה. |
| תגמולים מופחתים | תשלום חלקי לפי סעיף 7(ג), לפי היחס בין הפרמיה שהייתה נגבית לפי המצב האמיתי לבין הפרמיה שסוכמה. |
| כוונת מרמה | מסירת תשובה לא נכונה או הסתרה מכוונת כדי להטעות את המבטח. רק במצב כזה, או כשמבטח סביר לא היה מבטח כלל, המבטח פטור כליל. |
| החרגה אישית | תנאי שנקבע בפוליסה של מבוטח מסוים בעקבות החיתום הרפואי, ולפיו מצב רפואי מסוים אינו מכוסה, לכל תקופת הביטוח או לחלק ממנה. |
| חיתום רפואי | הליך שבו חברת הביטוח מעריכה את הסיכון הרפואי של המועמד וקובעת אם לבטח אותו, באיזו פרמיה ובאילו תנאים. |
המאמר עודכן לאחרונה: אוקטובר 2026, ומשקף את המצב המשפטי הנוכחי. המידע המובא אינו ייעוץ משפטי ואינו מחליף בדיקה של הפוליסה והמסמכים במקרה הספציפי.
|
קיבלתם דחייה בטענת אי גילוי בהצהרת הבריאות? משרד עו”ד כפיר דיין דובב בודק את הפוליסה, את הצהרת הבריאות ואת מכתב הדחייה, ומסביר אילו הגנות חלות במקרה שלכם. צרו קשר לשיחת ייעוץ ראשונית ללא התחייבות. |