
קבלת מכתב דחייה רשמי ומפורט מחברת הביטוח, מהווה את הבסיס המשפטי לכל הליך ערעור או תביעה עתידית. מסמך זה מגדיר את גבולות המחלוקת ומונע מהמבטחת להעלות נימוקים חדשים בשלבים מאוחרים יותר.
הנחיות המפקח על הביטוח: החובה לנמק ולפרט
הבסיס המשפטי לדרישה זו נמצא בהנחיות המפקח על הביטוח. חוזר זה קובע סטנדרט מחמיר של שקיפות והגינות שחברת הביטוח חייבת לעמוד בו בכל מגע עם המבוטח. בין היתר, חברת הביטוח חייבת להסביר בשפה פשוטה וברורה מהם הנימוקים לדחיית התביעה. כמו כן, חברת הביטוח חייבת לציין במכתב הדחייה לא רק את עמדתה, אלא גם את מועד ההתיישנות המדויק של התביעה.
חברה שלא עמדה בנהלים ביחס למכתב הדחייה פועלת בניגוד להנחיות, מה שעשוי לשמש כטיעון משפטי בהמשך הדרך במסגרת תביעות ביטוח מכל סוג.
המניעות המשפטית: פירוט נימוקי הדחייה בהזדמנות הראשונה
אחד הכלים המשפטיים החזקים ביותר העומדים לרשותכם הוא דוקטרינת המניעות המשפטית. הכלל קובע כי חברת ביטוח חייבת לפרט את כל נימוקי הדחייה שלה בהזדמנות הראשונה. משמעות הדבר היא שאם חברת הביטוח בחרה שלא לציין נימוק מסוים במכתב הדחייה, היא תהיה מנועה מלהשתמש בו כטענת הגנה בבית המשפט בשלב מאוחר יותר. זוהי הסיבה העיקרית בגינה חשוב להתעקש על מכתב כתוב ומלא. ברגע שמכתב הדחייה יצא לדרך, חברת הביטוח כובלת את עצמה לגרסה עובדתית ומשפטית ספציפית.
חשוב לסייג ולומר כי קיימים מקרים חריגים בהם בית המשפט יאפשר לחברה להוסיף נימוק דחייה בהמשך, בעיקר כאשר מדובר במידע חדש שהתגלה ושהחברה לא הייתה יכולה לגלות בבדיקה סבירה קודם לכן.
בעיקרו של דבר, מכתב הדחייה מסמן את הגבולות של הוויכוח המשפטי, או תיחום של חזית המריבה. כאשר חברת הביטוח מנסה להעלות בבית המשפט טענה שלא מופיעה במכתב המקורי, עורך הדין יתנגד לכך בטענה של הרחבת חזית אסורה. הטיעון של הרחבת חזית, נובע מהאיסור המשפטי המונע מאחד הצדדים להעלות טענות עובדתיות או משפטיות חדשות שלא נכללו בכתבי הטענות המקוריים שהוגשו לבית המשפט. כלל זה נועד להגן על הצד שכנגד מפני הפתעות בלתי צפויות במהלך הדיון ולאפשר ניהול הליך הוגן המבוסס אך ורק על המסגרת שהוגדרה מראש בתחילת ההליך.
יש לשים לב כי לעיתים חברת הביטוח תנסה לשנות את הפרשנות המשפטית של העובדות שצוינו במכתב. עורך הדין יקפיד לוודא כי כל שינוי בטיעון המשפטי של החברה אינו מהווה הרחבת חזית אסורה המבוססת על עובדות חדשות שלא נזכרו במכתב המקורי.
למאמר: טענת חברת הביטוח בהזדמנות הראשונה
חשיפת הראיות: חובת הגילוי של דוחות המעריכים
מכתב דחייה אינו עומד בפני עצמו. חברת הביטוח חייבת לצרף למכתב הדחייה את כל המסמכים והראיות שעליהם התבססה בדחיית התביעה. חובה זו כוללת דוחות של מעריכים שנשלחו לביתכם, חוות דעת רפואיות וממצאי חקירות. קבלת המסמכים הללו היא קריטית לצורך ניתוח המצב המשפטי. לעיתים קרובות אנו מגלים כי המעריך מטעם החברה התעלם ממידע חשוב שמסרתם לו בבדיקה.
מעבר לכך, המכתב מאפשר זיהוי כשלים בבדיקה הרפואית. כאשר חברת הביטוח טוענת כי המבוטח מסוגל לעבוד, אנו מצליבים זאת עם דרישות המקצוע בתביעות אובדן כושר עבודה.
חשיפת הראיות בשלב מוקדם מאפשרת לנו להכין מענה מקצועי הולם ולסתור את קביעות החברה בראיות נגדיות מוצקות.
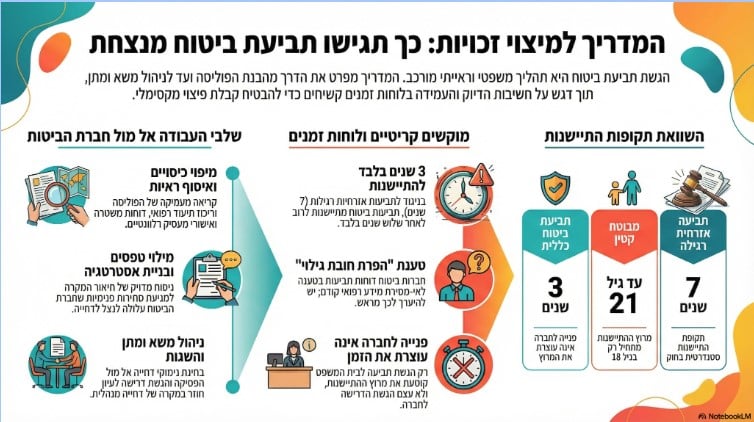
נקודה נוספת היא התיישנות. מרוץ ההתיישנות בתביעות ביטוח הוא קצר במיוחד ועומד לרוב על שלוש שנים. עם זאת, בפוליסות שנרכשו או חודשו החל מנובמבר 2020, תקופת ההתיישנות הוארכה לחמש שנים. מכתב הדחייה מסייע להבין מתי בדיוק נודע למבוטח על עמדת החברה ומתי מתחיל להיספר הזמן להגשת תביעה.
למאמר: דחיית תביעת אובדן כושר עבודה - מה עושים?
זכות הטיעון וההבדל בין השהייה לדחייה סופית
חברת הביטוח מחויבת ליידע אתכם על זכותכם לערער על ההחלטה ולפרט את הדרכים להגשת השגה. חובת היידוע על זכויות משפטיות כוללת גם את האפשרות להיוועץ בעורך דין. בנוסף, חשוב להבחין בין הודעת השהייה לבין דחייה סופית. רגולציית הביטוח קובעת כי כל עוד לא התקבלה החלטה סופית, חברת הביטוח מחויבת לשלוח למבוטח עדכון בכתב מדי 90 יום על סטטוס הבדיקה.
עבור עורך דין, ההבחנה הזו היא קריטית לצורך ניהול לוחות הזמנים. הודעת השהייה אינה מאפשרת לחברה להשתמש בדוקטרינת המניעות, אך היא גם לא עוצרת את מרוץ ההתיישנות. אנו מוודאים כי חברת הביטוח לא מושכת זמן באופן מלאכותי בניגוד לדין. קבלת מכתב דחייה סופי ומוחלט היא המפתח ליציאה למאבק המשפטי על הזכויות שלכם.
מלכודת ה”ערעור הפנימי”
טעות נפוצה שאנו נתקלים בה היא ההסתמכות הבלעדית על הליך הערעור הפנימי המוצע במכתב הדחייה. חברות הביטוח נוהגות לציין כי ניתן להגיש השגה על ההחלטה בתוך פרק זמן מסוים, מה שיוצר אצל המבוטח אשליה שהזמן עצר מלכת. חשוב להבין כי הליך ערעור פנימי מול חברת הביטוח אינו עוצר את מרוץ ההתיישנות הקבוע בחוק.
בעוד אתם ממתינים לתשובה נוספת מהחברה, שעון החול להגשת תביעה לבית המשפט ממשיך לתקתק. עורך דין יפעל להגשת תביעה משפטית במקביל לכל הידברות, כדי להבטיח שזכויותיכם לא יתיישנו בשל סחבת של המבטחת. הסתמכות על הבטחות החברה לבחון את הנושא מחדש ללא ליווי מקצועי עלולה להוביל למצב בו תגלו שאיחרתם את המועד להגשת תביעה לערכאות המשפטיות.
למאמר: התיישנות תביעת אובדן כושר עבודה
ליווי משפטי מקצועי לאחר קבלת מכתב דחייה
מכתב הדחייה הוא מסמך משפטי רב עוצמה שקובע את גורל התביעה שלכם. אל תתייחסו אליו כאל הודעה טכנית גרידא. במשרד עורכי דין כפיר דיין דובב ושות’, אנו מתמחים בניתוח מעמיק של דחיות מחברות ביטוח וביצירת מתווה פעולה מנצח לביטולן. הידע המעשי והניסיון שצברנו מאפשרים לנו לאתר את נקודות התורפה בנימוקי החברה ולפעול בנחישות להשגת התוצאה הטובה ביותר עבורכם. אנו כאן כדי לוודא שחברת הביטוח תעמוד בהתחייבויותיה כלפיכם ותשלם את מה שמגיע לכם על פי חוק.
רוצה להיעזר בעורך דין תביעות ביטוח? לחץ כאן!