
מכתב הדחייה הטיפוסי בביטוח מנהלים הוא פסקה אחת. “בהתאם לחומר שבידינו, לא מצאנו כי התקיימו תנאי הפוליסה”. זה הכל. אין בו מספר סעיף, אין בו איזה מסמך נשקל ואיזה לא, ואין בו איזו הגדרה בפוליסה לא התקיימה. הפסקה הזו נראית כמו סוף. בפועל היא נקודת הפתיחה, ודווקא העמימות שבה היא נקודת החולשה של המבטח. כדי לנהל תיק ביטוח מנהלים צריך קודם כל להוציא מחברת הביטוח את מה שהיא יודעת ואתם לא.
|
עיקרי הדברים
|
למה תיק ביטוח מנהלים מוכרע במידע ולא בטיעון
ביטוח מנהלים הוא חוזה אישי בין המבוטח לחברת הביטוח, ולא תקנון אחיד כמו בקרן פנסיה. המשמעות היא שלכל מבוטח יש הגדרות משלו, נספחים משלו, החרגות משלו ושכר מבוטח משלו. והמשמעות הנגררת, החשובה יותר, היא שכמעט כל המידע הדרוש כדי לדעת מה מגיע לכם יושב אצל הצד שמנגד.
אצל חברת הביטוח נמצאים: הצעת הביטוח שנחתמה, הצהרת הבריאות המקורית, מכתבי החיתום, ההחרגות שנקבעו ואם נמסרו למבוטח, כל שינוי בשכר המבוטח לאורך השנים, וכל נספח שנוסף או בוטל. אצל המבוטח נמצא, לרוב, דף ריכוז אחד וזיכרון של שיחה עם סוכן לפני עשור.
מכאן שהצעד הראשון בתיק אינו כתיבת טיעון אלא דרישת גילוי. ההשוואה לקרן פנסיה מחדדת את הפער: שם התקנון פומבי, מפורט, וקובע לוחות זמנים לכל שלב[1]. בביטוח מנהלים אין תקנון פומבי, וההסבר של ההבדל בין קרן פנסיה לביטוח מנהלים הוא בדיוק ההסבר לכך שהתיק השני קשה יותר לניהול עצמאי.
למאמר: מה ההבדל בין קרן פנסיה לביטוח מנהלים
צפו: עו”ד כפיר דיין דובב משוחח על תביעות אובדן כושר עבודה
שמונה המסמכים שצריך לדרוש: וזה הצעד הראשון
לפני שנשלח מכתב אחד לגופו של עניין, זו הרשימה שצריך לבקש בכתב. חברת הביטוח מחויבת להעמיד לרשות המבוטח את חומר הפוליסה שלו, וכל סירוב או השמטה הם בעצמם נתון שמשרת את התיק:
- הפוליסה המלאה בנוסח שהיה בתוקף במועד קרות מקרה הביטוח, ולא הנוסח העדכני.
- כל הנספחים וההרחבות, כולל אלה שנוספו או בוטלו במהלך השנים ותאריכי השינוי.
- הצעת הביטוח והצהרת הבריאות כפי שנחתמו במקור, ולא תמליל או תקציר.
- מסמכי הליך החיתום: האם נערך חיתום רפואי, מה הוחרג, והאם ההחרגה נמסרה למבוטח בכתב.
- היסטוריית השכר המבוטח: הסכום שנרשם בפוליסה בכל תקופה, מול הפרמיה שנגבתה.
- רשימת המסמכים שנאספו בעקבות ויתור הסודיות: מאיזה מוסד, לאיזו תקופה, ומתי.
- חוות הדעת הרפואיות שהמבטח הזמין, כולל שמות המומחים ותוכן ההפניה אליהם.
- מכתב הדחייה המפורט, עם כל הנימוקים והפניה לסעיפי הפוליסה שעליהם הוא נשען.
|
טיפ מקצועי: הסעיף האחרון הוא החזק מכולם כלל שהתגבש בהנחיות הפיקוח על הביטוח ובפסיקה מחייב את המבטח לפרוש את כל נימוקי הדחייה בהזדמנות הראשונה. הרציונל פשוט: אחרת המבטח יכול לדחות בנימוק אחד, ואם המבוטח מפריך אותו, לשלוף נימוק חדש, וכך עד שהמבוטח מתייאש. מבטח שדחה בנימוק כללי ומנסה להוסיף נימוקים בשלב מאוחר יותר נדרש להסביר מדוע לא העלה אותם מלכתחילה. לכן דרישת מכתב דחייה מפורט אינה פורמליות, היא נעילה של זירת המחלוקת. ראו את טענת חברת הביטוח בהזדמנות הראשונה לפירוט הכלל והיקפו. |
ארבעת סוגי הדחייה: וכיצד נבדל הטיפול בכל אחד
מכתב דחייה מפורט מאפשר לסווג את התיק, וסיווג נכון קובע את כל ההמשך. בפועל כמעט כל הדחיות בביטוח מנהלים נופלות לאחת מארבע קבוצות:
| סוג הדחייה | מה המבטח טוען | הזירה שבה מוכרעת |
| תפקודית | המבוטח מסוגל לעבוד בעיסוקו או בעיסוק סביר אחר | רפואית-תעסוקתית: חוות דעת מטעם המבוטח ותיאור מדויק של דרישות התפקיד |
| חוזית: הגדרה | המצב אינו נכנס להגדרה שבפוליסה, או חל עליו חריג | פרשנות חוזה: לשון הפוליסה, כלל הפרשנות נגד המנסח וחובת הגילוי של המבטח |
| אי-גילוי | לא נמסר מידע רפואי בהצטרפות | משפטית: הבחנה בין הפרת חובת גילוי לבין כוונת מרמה, ומגבלת הזמן שבחוק |
| חישובית | התביעה אושרה, אך הסכום נמוך | חוזית-חשבונאית: השכר המבוטח, רכיבי שכר, שחרור מפרמיות, הצמדה וריבית |
הקבוצה הרביעית היא הפחות מזוהה והשכיחה מכולן. תיק שאושר אינו תיק שנגמר: יש לבדוק אם השכר המבוטח שנרשם בפוליסה משקף את השכר בפועל, אם רכיבי שכר משתנים נכללו בחישוב לפי לשון הפוליסה, ואם רכיב השחרור מתשלום פרמיות יושם. חוק חוזה הביטוח מוסיף רכיב שהוא חובה שבדין ולא הטבה: תגמולי ביטוח נושאים הפרשי הצמדה ממועד הגשת התביעה, וריבית מהיום ה-31 שלאחר המועד שנקבע לתשלום[2].
למאמר: מהם נימוקי דחיית תביעת אובדן כושר עבודה
צפו: נימוקי חברות הביטוח לדחיית תביעת אובדן כושר עבודה, הרצאה של עו”ד כפיר דיין דובב
טענת אי-גילוי: ומגבלת הזמן שכמעט אף אחד לא מפעיל
הצהרת הבריאות היא מקור הדחיות המרכזי בביטוח מנהלים, ולכן שווה להכיר את המנגנון בדיוק. חוק חוזה הביטוח מחייב את המבוטח להשיב בכתב תשובה מלאה וכנה לשאלות מהותיות שנשאל לפני כריתת החוזה. הפרת החובה מקימה למבטח שתי אפשרויות: ביטול החוזה בתוך 30 ימים מהיום שנודע לו, ואם מקרה הביטוח קרה, תשלום תגמולי ביטוח מופחתים ביחס שבין דמי הביטוח שנגבו לאלה שהיו נגבים בידיעת העובדות. פטור מלא נשמר למקרים שנעשו בכוונת מרמה[2].
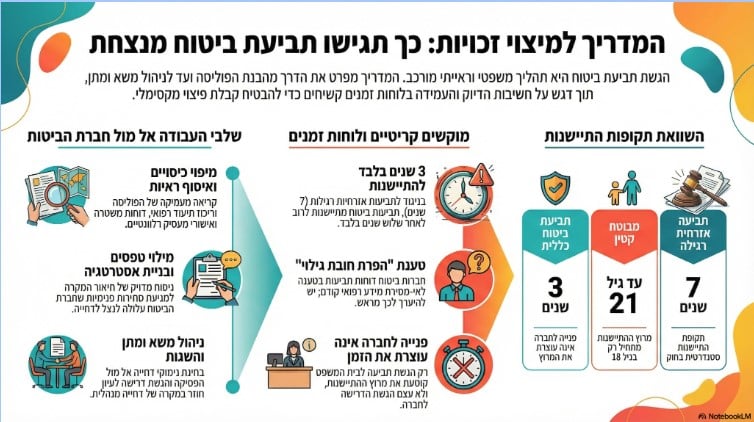
ולצד זה קיימת מגבלת זמן שמעטים מפעילים. בפרק ביטוח החיים קובע החוק כי המבטח אינו זכאי לתרופות האמורות בסעיף 7 לאחר שעברו שלוש שנים מכריתת החוזה[2]. השאלה היא אם ההוראה הזו חלה גם על כיסוי אובדן כושר עבודה, והתשובה נמצאת בסעיף 54 לחוק: על ביטוח תאונה, מחלה ונכות שבו המבטח חייב לשלם תגמולים לפי שיעור מוסכם מראש, ללא תלות בשיעור הנזק, יחולו הוראות פרק ביטוח החיים, בשינויים המחויבים[2].
פוליסת אובדן כושר עבודה שמשלמת קצבה חודשית בשיעור קבוע מהשכר המבוטח היא בדיוק מבנה כזה. מכאן שבפוליסות מהסוג הרווח, טענת אי-גילוי שמועלית שנים לאחר ההצטרפות עשויה להיות חסומה, למעט מקרי מרמה. זו טענה שיש להעלות במפורש, שכן היא אינה נבחנת מעצמה. ההיכרות עם חובת הגילוי בפוליסת ביטוח ועם חשיבות הצהרת הבריאות היא לכן חלק מהבדיקה הראשונה בתיק ולא מהשלב המשפטי.
לצד זאת נבחנת התנהלות המבטח עצמו: האם השאלות בהצהרה היו ברורות ומהותיות, האם נערך חיתום רפואי, והאם נגבתה פרמיה במשך שנים בלי בירור. גוף שגבה דמי ביטוח שנים ולא ביקש חיתום מתקשה לטעון בדיעבד שהסתמך על הצהרה.
מכתב הדרישה: ההליך שסוגר את רוב התיקים
בשונה מתחומים אחרים, בתביעות ביטוח מרבית התיקים אינם מגיעים לפסק דין. הם נסגרים בשלב שבין הדחייה לכתב התביעה, ובכלי אחד: מכתב דרישה מבוסס. מה שהופך מכתב כזה לאפקטיבי אינו נימת האיום אלא שלושה מרכיבים:
- התייחסות פרטנית לכל נימוק דחייה לפי סעיפי הפוליסה: מה שמחייב שהדחייה תהיה מפורטת מלכתחילה.
- חוות דעת רפואית ותעסוקתית: שמתרגמת את המצב הרפואי לדרישות התפקיד בפועל. מסמך אבחנה אינו ממלא את התפקיד הזה.
- חישוב כספי מלא: הקצבה, התקופה הרטרואקטיבית, הפרשי הצמדה וריבית, ורכיב השחרור מפרמיות. מכתב שדורש “את המגיע לי” אינו מייצר לחץ; מכתב שנוקב בסכום מייצר.
לכך נוסף שיקול מערכתי שמשרת את המבוטח: תיק שמנוהל מקצועית ומגיע לבית משפט חושף את המבטח לא רק לקצבה אלא גם להפרשי הצמדה וריבית מהיום ה-31[2], להוצאות משפט, ולסיכון של פסק דין שיחול על מבוטחים נוספים באותה פוליסה. החשיפה הזו היא מה שמייצר את הפשרה, ולכן מכתב שממחיש אותה בפירוט ובחישוב הוא הכלי היעיל ביותר בשלב הזה.
שלוש מלכודות בהסכם פשרה
|
עצור: לפני שחותמים, שלוש בדיקות
|
המלכודת השלישית היא הפחות מזוהה. מבוטח בן חמישים שקיבל סכום מכובד וסיים את הפוליסה נותר בלי כיסוי לחמש עשרה השנים הבאות, ובמצב רפואי שלא יאפשר לו לרכוש כיסוי חדש. במקרים כאלה המשך הטבות בפוליסת אובדן כושר עבודה שווה לעתים יותר מהתוספת שהוצעה בפשרה.
לוחות זמנים, התיישנות והערכאה
החוק מטיל על המבטח מסגרת זמנים חדה, וזה כלי שכדאי להכיר: עליו לעשות מיד את הדרוש לבירור חבותו משנמסרו לו הודעה על קרות מקרה הביטוח ותביעה בכתב, ותגמולי הביטוח ישולמו בתוך 30 ימים מהיום שבו היו בידיו המידע והמסמכים הדרושים. בסכומים שאינם במחלוקת, 30 ימים ממועד הגשת התביעה[2].
בצד ההתיישנות, תקופת ההתיישנות של תביעה לתגמולי ביטוח היא שלוש שנים לאחר שקרה מקרה הביטוח, וחמש שנים בביטוחי חיים, בריאות וסיעוד. החוק גם מחייב את המבטח להזהיר את המבוטח בכתב 12 חודשים ושלושה חודשים לפני תום התקופה[2]. מבטח שלא הזהיר כנדרש מתקשה להסתמך על ההתיישנות באותה מידה, ולכן הבדיקה של הקפאת ההתיישנות בתביעות ביטוח היא שלב חובה בכל תיק שהתעורר באיחור.
לגבי הערכאה, התמונה בביטוח מנהלים מורכבת יותר מבקרן פנסיה. ביטוח מנהלים הוא בו זמנית קופת גמל לקצבה, ולכן סוגיות שנוגעות לרכיב החיסכון ולזכויות הנובעות מיחסי עבודה נמצאות בסמכות הייחודית של בית הדין לעבודה[4], וגם פוליסת ביטוח, שהכיסוי לאובדן כושר עבודה בה עשוי להיות נספח נפרד שתביעות בגינו מוגשות בערכאות האזרחיות. הסיווג תלוי במבנה הכיסוי ובזיקתו ליחסי העבודה, והכרעה שגויה בו עולה בזמן ובאגרה.
מתי עורך דין באמת משנה תוצאה, ומתי פחות
לא כל תיק ביטוח מנהלים מחייב ליווי. ההבחנה המעשית:
|
המצבים שבהם הליווי מכריע
|
מנגד, בתיק שבו הכיסוי ברור, ההגדרה מקצועית ומיטיבה, התיעוד הרפואי מקיף וכולל חוות דעת תעסוקתית, והמבטח משלם במועד ובסכום הנכון, אין הכרח בליווי. השאלה הפרקטית שכדאי לשאול בפגישה הראשונה אינה “מה הסיכויים” אלא “מה בתיק הזה עוד ניתן לשנות”. בביטוח מנהלים התשובה הזו כמעט תמיד תלויה בשאלה אם כבר נחתם משהו.
לגבי שכר טרחה: בתביעות מהסוג הזה נהוג שכר טרחה מבוסס הצלחה. השאלות שכדאי לברר הן מהו השיעור, ממה בדיוק הוא מחושב (מהקצבה החודשית, מהתשלום הרטרואקטיבי או משניהם), האם הוא חל על תשלומים עתידיים, ומי נושא בעלות חוות הדעת. פירוט של שכר טרחה בתביעות אובדן כושר עבודה הוא חלק לגיטימי מהפגישה הראשונה. ליווי מקצועי בתביעת ביטוח מנהלים לאובדן כושר עבודה מתחיל, בפועל, בדרישת הגילוי ולא בכתב התביעה.
מקורות שצוטטו במאמר (5)
- [1] תקנון קרן פנסיה מקיפה: מהדורת ינואר 2026 (לוחות זמנים, סעיפים 63-68), להשוואה - מנורה מבטחים, תקנון מאושר בידי הממונה על שוק ההון
- [2] חוק חוזה הביטוח, תשמ”א-1981: סעיפים 6, 7, 23, 25, 27, 28, 31, 31א, 43, 53, 54 - נבו
- [3] תקנות הפיקוח על שירותים פיננסיים (ביטוח) (תנאים בחוזי ביטוח), תשמ”ב-1981: סעיף 4 - נבו
- [4] חוק בית הדין לעבודה, תשכ”ט-1969: סעיף 24(א)(3) - נבו
- [5] האם יש הבדל בין אחוז נכות רפואית לדרגת אי-כושר? - המוסד לביטוח לאומי
מילון מושגים
| הזדמנות ראשונה | כלל שמחייב את המבטח לפרוש את כל נימוקי הדחייה בתשובתו הראשונה למבוטח. נועד למנוע מצב שבו המבטח שולף נימוק חדש בכל פעם שהמבוטח מפריך את הקודם. |
| מסמכי חיתום | התיעוד של הליך בחינת מצבו הרפואי של המצטרף, כולל החרגות שנקבעו והשאלה אם נמסרו לו בכתב. נמצא אצל המבטח בלבד, ולכן דרישתו היא צעד ראשון בכל תיק. |
| שיעור מוסכם מראש | מבנה תשלום שבו תגמולי הביטוח משולמים לפי שיעור קבוע וללא תלות בשיעור הנזק. סיווג המבנה הזה קובע אילו הוראות מפרק ביטוח החיים חלות על הפוליסה, ובכללן מגבלת שלוש השנים. |
| היוון קצבה בפשרה | המרה של קצבה חודשית עתידית לסכום חד פעמי. נוחה תזרימית אך מחייבת חישוב של שווי הקצבה עד גיל תום תקופת הביטוח לפני שמשווים בין החלופות. |
| כתב קבלה ושחרור | מסמך שחתימה עליו סוגרת את התביעה סופית. התקנות מגבילות את דרישת החתימה וקובעות שאין לדרוש אותה אלא כאשר התשלום מבוצע במקביל. |
| חוות דעת תעסוקתית | מסמך שמתרגם את המצב הרפואי לדרישות התפקיד בפועל. בשונה ממסמך אבחנה, הוא מתייחס לשאלה שהמבטח בוחן: האם המבוטח מסוגל לבצע את עבודתו. |
| הפרשי הצמדה וריבית | רכיב שהחוק מטיל על המבטח: הצמדה ממועד הגשת התביעה וריבית מהיום ה-31 שלאחר המועד שנקבע לתשלום. חובה שבדין ולא הטבה לפי שיקול דעת. |
המאמר עודכן לאחרונה: אוגוסט 2026, ומשקף את המצב המשפטי הנוכחי. המידע המובא במאמר הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי או תחליף לו.

|
קיבלתם מכתב דחייה מחברת הביטוח? הצעד הראשון הוא לדרוש את התיק המלא ואת הנימוקים, ולא להשיב לגופו של עניין. משרד עו”ד כפיר דיין דובב מלווה בדרישת הגילוי ובמכתב הדרישה. צרו קשר לשיחת ייעוץ ראשונית ללא התחייבות. |