
לא פעם אנחנו נחשפים למקרים של רשלנות סוכן ביטוח או חברת ביטוח בפוליסות אובדן כושר עבודה. פוליסת אובדן כושר עבודה אמורה לספק הגנה בשיעור של 75% מהשכר המבוטח כפיצוי חודשי הניתן במקרה של אובדן כושר עבודה, וכן בנוסף לתשלום בשיעור של כ- 20% נוספים מהשכר אשר חברת הביטוח צריכה להמשיך ולהפקיד לפוליסה בנעליו של העובד והמעסיק כל עוד מתקיים אובדן כושר עבודה.
סיפור הצלחה : תשלום אובדן כושר עבודה לאחר התרשלות של סוכן הביטוח
במקרים רבים עובדים שכירים או עצמאים מגלים כי פוליסת ביטוח אובדן כושר עבודה שבבעלותם, לא שולמה פרמיה לאורך השנים, ואינה מכסה או אינה מכסה באופן מלא את שכרם.
יתרה מזו, לא פעם אנחנו מגלים שסוכן הביטוח שלהם התרשל בעבודתו מול חברת הביטוח, ובמקום לדאוג לכיסוי מלא אשר ייתן את מלוא התגמול, המבוטח יקבל בעת מצוקתו, תגמול מקוצץ, חלקי, שאיננו יכול לספק את צרכיו ואשר אינו משתווה ל-75% משכרו.
חשוב להבהיר, כי התרשלות של סוכן ביטוח ברכישת כיסוי ביטוחי לאובדן כושר עבודה, ברוב המקרים אינה דבר שנעשה במזיד ובכוונה להרע למבוטח אלא התרשלות שנובעת מחוסר מקצועיות או חוסר שימת לב לנסיבות המקרה. מבחינת המבוטח שנפגע זה לא משנה כמובן כי עצם ההתרשלות גרמה לנזק ולפיצוי שיכול להיות באלפי שקלים נמוך יותר מדי חודש.
מקרי רשלנות סוכן ביטוח או חברת ביטוח ברכישת ביטוח אובדן כושר עבודה בהם טיפלנו
במקרים מסויימים מבוטחים פונים אלינו במטרה להגיש תביעה על התרשלות של סוכן ביטוח או חברת הביטוח אולם במקרים רבים אנו אלה שמגלים את ההתרשלות תוך כדי טיפול בתביעת אובדן הכושר עצמה.
המקרה הקלאסי של התרשלות סוכן ביטוח הוא כאשר הפוליסה אשר הוא יציע לא בהכרח תענה לצורכי המבוטח, ולמשל לתחום העיסוק שלו. פוליסה איכותית צריכה לתת מענה לאובדן כושר עבודה מקצועי משום שאחרת חברת הביטוח יכולה לטעון כי המבוטח יכול לעסוק בכל עיסוק סביר אחר, דבר הפותח פתח למחלוקות רבות מול חברת הביטוח בעת תביעה.
מקרה אחר בו ייצגנו הוא בו הסוכן לא בירר עם המבוטח את מצבו הרפואי בעת ההצטרפות לפוליסה ולמעשה החתים אותו על הצהרת הבריאות “על עיוור”. אמנם, חובת המבוטח לדווח ולהצהיר על מצבו הרפואי האמיתי אך החובה של סוכן הביטוח הוא לברר איתו את כל הפרטים הנדרשים בנושא.
מספר מקרים בהם ייצגנו מבוטחים היו כאשר היה כיסוי לאובדן כושר עבודה אבל זה לא נרכש על מלוא השכר וכתוצאה מכך הפיצוי ששולם גם לאחר שהתביעה אושרה היה נמוך. מצב זה יכול להיגרם כתוצאה מכמה אפשרויות שנתקלנו בהן:
- מקרה בו התקציב של 2.5% מטעם המעסיק לא הספיק בשל הגיל המבוגר של המבוטח לרכישת 75% והסוכן לא התריע על כך בפני המבוטח.
- מקרה בו כאשר המבוטח עבר לחברה חדשה הסוכן החדש הוריד את הכיסוי בקרן הפנסיה לשכר נמוך יותר וזאת שעה שלא יכול היה לקנות כיסוי חלופי בחברת ביטוח אחרת מפאת מצבו הרפואי של המבוטח.
- מצב בו למבוטחת בקרן פנסיה ובביטוח מנהלים לא בוצעה חלוקת כספים כפי שסוכם בין התוכניות והתוכנית שכללה כיסוי לאובדן כושר עבודה קיבלה תקציב נמוך יותר מאשר היתה אמורה לקבל.
מקרה אחר בו ייצגו הוא מקרה שקשור להתרשלות הסוכן בעת הגשת התביעה עצמה. סוכן ביטוח השלוח של המבוטח מול חברת הביטוח ואם הוא פועל בצורה איטית, לא מסודרת, מבלי להגיש את כל המסמכים בזמן ובצורה נכונה, המבוטח עלול להיפגע.
במרבית המקרים הנ”ל מדובר בעניין משפטי סבוך אשר מחייב התערבות של עורך דין אובדן כושר עבודה מיומן ומנוסה.
צפו בהרצאה של עו”ד כפיר דיין דובב: מהי חובת הגילוי בפוליסת אובדן כושר עבודה?
מה סוכן ביטוח חייב לעשות עבורכם?
סוכן ביטוח מקבל עמלה מחברת הביטוח, אבל החובה המקצועית שלו היא כלפיכם. בתי המשפט בישראל הכירו בכך שסוכן חב חובת זהירות מוגברת כלפי הלקוח, משום שהלקוח סומך על הידע שלו ואינו קורא בעצמו כל סעיף בפוליסה. בפועל זה מתורגם לשלוש דרישות:
- לברר מה העיסוק שלכם, מה השכר ומה המצב הבריאותי, ולהתאים את הכיסוי לכל אלה.
- להסביר בשפה פשוטה מה הפוליסה מכסה ומה לא, כולל ההגדרה של אובדן כושר עבודה (במקצוע הספציפי או בכל עיסוק סביר) ותקופת ההמתנה.
- לעדכן אתכם כשמשהו משתנה: מעבר מקום עבודה, העלאת שכר או ניוד של קרן פנסיה.
סוכן שמילא עבורכם את הצהרת הבריאות בלי לשאול, או שלא הסביר שהכיסוי מחושב על חלק מהשכר בלבד, עלול לשאת באחריות לפער בין מה שקיבלתם לבין מה שהייתם מקבלים בכיסוי נכון.
למאמר: חשיבות הצהרת בריאות בפוליסות ביטוח
גיליתם שהכיסוי חסר? כך תפעלו
ברוב התיקים שלנו המבוטח מגלה את הבעיה רק אחרי שהתביעה אושרה והתשלום החודשי נמוך מהצפוי, או אחרי שחברת הביטוח דחתה את התביעה בגלל הגדרה מצמצמת בפוליסה. בשלב הזה כדאי לפעול לפי הסדר:
- לבקש מחברת הביטוח ומהסוכן את כל המסמכים: טופס ההצעה, הצהרת הבריאות, הפוליסה המלאה ומכתבי השינוי לאורך השנים.
- להשוות את השכר המבוטח לשכר שהרווחתם בפועל באותן שנים, לפי תלושים או שומות מס.
- להמשיך בתביעה מול חברת הביטוח. תביעת הרשלנות נגד הסוכן נועדה להשלים את הפער, והיא לא מחליפה את התביעה עצמה.
- לא לחתום על כתב ויתור או על הסכם פשרה בלי ייעוץ.
בתביעה כזו הנזק נמדד כהפרש בין הקצבה שהייתם מקבלים בכיסוי מלא של 75% מהשכר לבין הקצבה שמשולמת בפועל, לאורך כל התקופה עד גיל הפרישה. כך הגענו, למשל, לפיצוי של 350,000 ₪ במקרה שבו הסוכן לא רכש כיסוי של 75%.
למאמר: תשלום אובדן כושר עבודה לאחר התרשלות של סוכן הביטוח
תוך כמה זמן אפשר לתבוע?
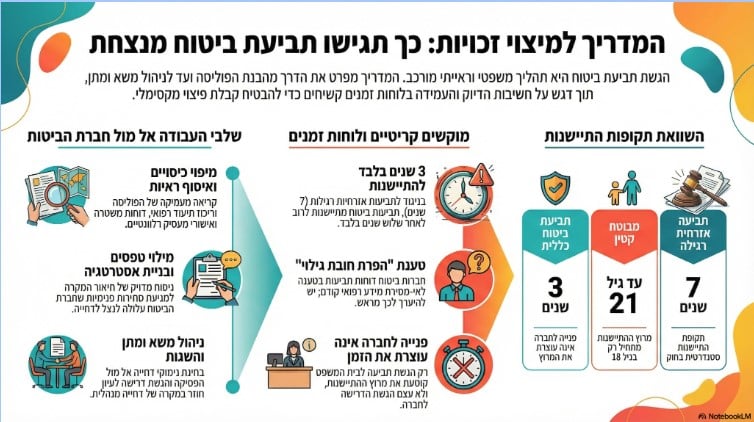
תביעה נגד חברת הביטוח לפי הפוליסה כפופה להתיישנות של 3 שנים לפי חוק חוזה הביטוח. תביעת רשלנות נגד סוכן הביטוח כפופה לרוב לתקופת ההתיישנות הכללית של 7 שנים, שנספרת בדרך כלל מהיום שבו נגרם הנזק או מהיום שבו גיליתם אותו. החישוב תלוי בנסיבות של כל תיק, ולכן כדאי לבדוק את המועדים כבר כשעולה חשד לטעות בכיסוי.
למאמר: מתי חלה התיישנות תביעת אובדן כושר עבודה?
להלן דוגמאות להצלחות משרדנו בתביעות רשלנות סוכן ביטוח:
למאמר: 10 שאלות ותשובות בתביעות אובדן כושר עבודה
למאמר: הכל על פנסיית נכות בקרן פנסיה
למאמר: אובדן כושר עבודה נפשי
למאמר: חשיבות הצהרת בריאות בפוליסות ביטוח
למאמר: מהן החרגות בפוליסת אובדן כושר עבודה?
למאמר: תביעת אובדן כושר עבודה