
התמודדות עם פגיעה רפואית המונעת מכם לעבוד מלווה בתחושות של חוסר אונים אל מול הדרישות הנוקשות של חברות הביטוח. אם אתם שוקלים להגיש תביעת ביטוח לאובדן כושר עבודה, יש כמה דברים שאתם חייבים לברר לפני, כדי לא להכשיל את התביעה שלכם.
חשיבות בדיקת הפוליסה טרם מילוי טופס התביעה הראשון
הגשת תביעת אובדן כושר עבודה ללא בדיקה מוקדמת של תנאי החוזה עלולה להוביל לטעויות ולדחייה על הסף. חברות הביטוח בודקות את המסמכים המצורפים לתביעה, מחפשות אי התאמות בין הדיווח הראשוני לבין הרישומים ההיסטוריים.
בשלב ההכנה של התיק, עורך דין יפעל לנתח את הוראות הפוליסה הספציפית ולהשוות אותן אל מול התיעוד הרפואי הקיים בתיקו של הלקוח, וזאת כדי סתירות בין טענות המבוטח לבין ההגדרות היבשות שחברת הביטוח מחפשת. מעבר לכך, נדרשת הבנה של סדר הפעולות הנכון, כולל איסוף חוות דעת של רופאים תעסוקתיים התומכות בטענות הכתובות. ניתוח יסודי מאפשר לבנות אסטרטגיה המבוססת על העובדות הרפואיות ועל החובות המשפטיות גם יחד.
למאמר: סוגי הפוליסות לאובדן כושר עבודה
צפו בהרצאה של עו”ד כפיר דיין דובב: אילו סוגי פוליסות יש לאובדן כושר עבודה?
ההבדלים בין פוליסות ישנות לחדשות
חוזים שנרכשו לפני עשור או שניים שונים מהותית מחוזים חדשים יותר, גם אם הם נושאים שם מסחרי זהה. הבדלים אלו באים לידי ביטוי בתנאי הכיסוי, בדרכי חישוב הפיצוי החודשי, בהגדרת העיסוקים המוכרים ובחריגים הקבועים בחוזה. לכן, הסתמכות על מידע כללי המצוי ברחבי הרשת עלולה להטעות, שכן היא מתעלמת לחלוטין מהתנאים האישיים שנקבעו במועד ההצטרפות שלכם.
חוזה אישי היסטורי גובר על כל מידע תקנוני כללי המפורסם כיום.
יש להיצמד אך ורק לניסוח שהיה תקף ביום החתימה ולוודא שהדרישה לפיצוי מוגשת על בסיסו המדויק. התעלמות מכך עשויה להוביל לאובדן זכויותיכם.
למאמר: מהן החרגות בפוליסת אובדן כושר עבודה?
באילו סעיפים מסתתרות המלכודות הנפוצות ביותר?
המונח המרכזי ביותר שנידון במקרים אלו הוא אובדן כושר עבודה. משמעותו המשפטית תלויה בשיעור הפגיעה ביכולת ההשתכרות. ברוב הפוליסות, תנאי סף לקבלת קצבה מהביטוח הוא שהמבוטח איבד 25% מכושר העבודה שלו. אם המבוטח איבד 75% (ומעלה), הוא יהא זכאי לגמול מלא, כאשר חברות ביטוח משלמות עד 75% מהשכר בגמול מלא (ראו קווים מנחים לעניין תכנית לביטוח מפני אבדן כושר עבודה).
מה לגבי סוג העיסוק? הגדרה זו מתחלקת לשני סוגים עיקריים שחשוב להבחין ביניהם טרם הפנייה. הסוג הראשון הוא עיסוק ספציפי, המגן על היכולת לעבוד במקצוע המדויק שלכם. הסוג השני מתייחס אל עיסוק סביר אחר שמתאים להכשרתכם ולניסיונכם התעסוקתי.
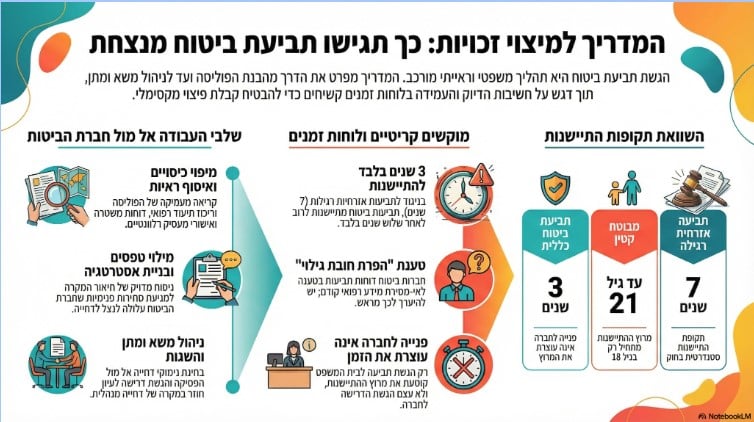
מלכודת נוספת ומהותית מסתתרת תחת סעיף תקופת המתנה, שהוא פרק הזמן שחייב לחלוף ממועד תחילת הפגיעה ועד ליום בו מתחילה הזכאות בפועל לקבלת תשלום. לרוב מדובר בשלושה חודשים מלאים ורצופים בהם המבוטח אינו זכאי לפיצוי כספי. חברות מסוימות מציעות הרחבה לביטול התקופה, הנקראת פרנצ’יזה, אשר מעניקה תשלום בדיעבד על תקופת ההמתנה, לאחר שהוכח כי אי הכושר נמשך מעבר לתקופת ההמתנה, אך הרחבה זו דורשת תשלום פרמיה נוסף בעת ההצטרפות.
סעיף קריטי לא פחות נוגע לנושא של קיזוז הכנסות ממקורות מקבילים. חוזים רבים כוללים הנחיות המאפשרות לגוף המבטח להפחית מקיצבתכם סכומים שאתם מקבלים מגורמים ממשלתיים בגין פגיעה בעבודה או קצבאות נכות נלוות. בדיקה יסודית של תנאי הקיזוז עשויה למנוע הפתעות מצערות בעת קבלת התחשיב החודשי מהחברה ולהבטיח קבלת סכום מלא.
| ⭐ שימו לב ⭐ הגשת אישורי מחלה כלליים אינה מספיקה. חברת הביטוח דורשת אישור רפואי המציין במפורש כי אינכם מסוגלים לעבוד בהתאם להגדרות התעסוקתיות המדויקות המופיעות בחוזה הביטוח שלכם |
למאמר: סיבות נפוצות לדחיית תביעות ביטוח אובדן כושר עבודה ואיך מתמודדים עם דחייה
צפו בהרצאה של עו”ד כפיר דיין דובב: נימוקי חברות הביטוח לדחיית תביעת אובדן כושר עבודה
הקשר הישיר בין התיעוד הרפואי לבין הגדרות הביטוח
הצלחת הדרישה לקבלת הפיצוי נשענת על חפיפה מלאה בין המסמכים הרפואיים לבין תנאי הפוליסה היבשים. במקרים רבים מעלה החברה המבטחת טענה של אי גילוי רפואי בעת ההצטרפות, ומנצלת עמימות בתיעוד כדי לדחות את הכיסוי. רופאים מטפלים כותבים את סיכומי המחלה מנקודת מבט קלינית כדי לתעד את מצב החולה. לעומת זאת, מחלקת התביעות קוראת את אותם מסמכים בעיניים משפטיות, במטרה לבחון האם הם עומדים ברף התעסוקתי הנדרש בחוזה. פער זה בדיוק מנוצל על ידי החברות לסיום ההליך ללא תשלום.
בשלב איסוף החומר הרפואי, עורך דין יפעל להכווין את הלקוח להשגת אישורים רפואיים אשר מתייחסים באופן ספציפי ליכולת לבצע את פעולות העבודה היומיומיות. אישור הקובע כי פריצת דיסק מונעת שעות ישיבה ארוכות, מייצר את הקשר הנדרש להגדרות הביטוח עבור מהנדס תוכנה, למשל. במקרים בהם הפגיעה מתמשכת, בתי המשפט מכירים בזכותכם להגיש תביעה מתחדשת ולקבל את הקצבה כל עוד המצב הרפואי נמשך, בכפוף למגבלות הזמן החוקיות.
למאמר: למה חשוב לכם לקבל מכתב דחייה מסודר מחברת הביטוח
הצעד הבא שלכם להגנה על הזכויות הביטוחיות
הבנה יסודית של המערכת הביטוחית מונעת עוגמת נפש מיותרת ומאפשרת מיצוי מלא של זכויותיכם הכספיות והבריאותיות. התמודדות עצמאית מול גופים פיננסיים מציבה את המבוטח בעמדת נחיתות מובנית, אותה ניתן לאזן רק באמצעות ליווי מקצועי ומדויק מהרגע הראשון לתהליך. ניתוח מקדים של החוזה בניקיון כפיים, תוך היכרות מעמיקה עם הדין הפסיקתי וראייה אסטרטגית, הם המפתח המרכזי לניהול הליך יעיל ששומר על עתידכם הכלכלי.
אנו מבינים לחלוטין את מורכבות התקופה שאתם עוברים ואת הדאגות הכלכליות הנלוות אליה. צוות המשפטנים של משרד עורכי דין אובדן כושר עבודה מזמין אתכם ליצור עמנו קשר טלפוני כבר עכשיו לקביעת שיחת ייעוץ ראשונית ללא כל התחייבות מצדכם. בעזרת ניסיון רב שנים במערכות הפנסיוניות והביטוחיות, צוות המשפטנים יבחן את הפוליסה שלכם לעומק, ישקף לכם תמונת מצב אמינה ויציע לכם מתווה פעולה אפשרי ומותאם אישית בנסיבות העניין, מתוך מטרה להגן על הזכויות שלכם בצורה המקצועית ביותר.
למאמר: אובדן כושר עבודה: איך מוכיחים זכאות כשלא יודעים אם הכיסוי “מקצועי” או “סביר”?