
“עיסוק סביר אחר” נשמע כמו ביטוי אחד. הוא לא. זהו צירוף של ארבעה מבחנים נפרדים שנכרכו למשפט אחד, וכל אחד מהם עומד בפני עצמו ונתקף בדרך אחרת. חברות ביטוח משתמשות בביטוח כמכלול אטום - “קיים עיסוק סביר אחר, ולכן התביעה נדחית” - ובדיוק בכריכה הזו נמצאת החולשה. כשמפרקים את הביטוי לארבעת חלקיו, מתגלה שהמבטח נדרש להוכיח ארבעה דברים, ולרוב הוא לא הוכיח אף אחד מהם באופן קונקרטי
|
עיקרי הדברים
|
הסעיף עצמו - ומה בדיוק כתוב בו
הנוסח המקובל בפוליסות אובדן כושר עבודה, בשינויי לשון בין מבטחים, קובע שמקרה הביטוח מתרחש כאשר המבוטח אינו מסוגל לעבוד בעיסוקו, או בכל עיסוק סביר אחר המתאים לו לפי השכלתו, הכשרתו וניסיונו. מבנה דומה מופיע גם בתקנון קרן פנסיה, שמגדיר נכה כעמית שכושר עבודתו נפגע וכתוצאה מכך אינו מסוגל לעבוד בעבודתו או בכל עבודה אחרת המתאימה לו לפי השכלתו, הכשרתו או ניסיונו, במשך תקופה העולה על 90 ימים רצופים[1].
רוב הקוראים מתמקדים בשתי המילים “עיסוק סביר”. אבל מבחינה משפטית הסעיף מכיל ארבעה תנאים שהמבטח נדרש לבסס כדי לדחות, וכל אחד מהם נבחן בנפרד:
| המבחן | השאלה שהוא שואל | כיצד הוא נתקף |
| “אינו מסוגל” | האם המבוטח מסוגל בפועל, ולא בתיאוריה | חוות דעת תעסוקתית והתמדה בפועל, לא ממצא הדמייתי |
| “לעבוד” | האם מדובר במשרה בשוק העבודה, ולא בפעולה בודדת | האם קיימת משרה כזו, בהיקף ובזמינות |
| “סביר” | האם העיסוק סביר - בקיומו, בהשתכרותו ובמעמדו | השוואת רמת השתכרות ותנאים לעיסוק הקודם |
| “המתאים לו לפי השכלתו, הכשרתו וניסיונו” | האם החלופה מתאימה לאדם הזה, ולא לאדם ממוצע | פירוט הביוגרפיה התעסוקתית והמיומנות הספציפית |
כשמבטח כותב “קיים עיסוק סביר אחר” בלי לפרט מהו, הוא בעצם מדלג על ארבעת השלבים. הדרישה לפירוט אינה טרחה פרוצדורלית - היא הכרחית כדי שאפשר יהיה בכלל להשיב.
צפו: מהו עיסוק סביר אחר בפוליסת אובדן כושר עבודה? הרצאה של עו”ד כפיר דיין דובב
מבחן ראשון: “אינו מסוגל” - יכולת בפועל ולא בתיאוריה
המבחן הראשון הוא יכולת, ולא רצון או נכונות. הוא גם אינו יכולת תיאורטית. אדם עשוי להיות מסוגל לבצע פעולה בודדת בחדר בדיקות, ולא להיות מסוגל לבצע אותה שמונה שעות ביום, חמישה ימים בשבוע, לאורך חודשים.
ההבחנה הזו מוכרת גם במערכת הציבורית. המוסד לביטוח לאומי מנסח אותה בבירור: אחוז הנכות הרפואית מבטא את חומרת הליקוי ואינו מזכה בקצבה כשלעצמו, בעוד דרגת אי-הכושר מבטאת את מידת אובדן היכולת לעבוד ולהשתכר, ותלויה גם בהשכלה, במקצוע ובניסיון[2]. אותו היגיון חל בביטוח הפרטי, גם כשהמינוח שונה.
מכאן שהמסמך שמכריע במבחן הזה אינו סיכום רפואי אלא חוות דעת של רופא תעסוקתי - מסמך שמתייחס לדרישות התפקיד בפועל: משך הריכוז הנדרש, העמידה, הנשיאה, הנהיגה, זמינות טלפונית, עמידה בלוחות זמנים ושיעור ההיעדרויות הצפוי. גם התקנון בקרן פנסיה דורש במפורש תעודות רפואיות המעידות על פגיעה בכושרו של העמית לעבוד ועל שיעור הפגיעה[1] - ולא על קיומה של מחלה.
מבחן שני: “לעבוד” - משרה בשוק, לא פעולה
זו הנקודה שנשמטת בכמעט כל מכתב דחייה. הסעיף מדבר על יכולת לעבוד בעיסוק, ולא על יכולת לבצע את הפעולות שמרכיבות אותו. בין השניים יש פער, ובפער הזה נמצאים תיקים רבים.
עיסוק הוא משרה: היקף, קבועות, זמינות, נוכחות, ועמידה בדרישות מעסיק. עובד שמסוגל לבצע את מטלות התפקיד אך נדרש להיעדר שבוע בכל חודש, או שאינו יכול להתחייב לשעות קבועות, אינו מועמד שיישאר בעבודה. האפשרות התיאורטית להשתלב אינה זהה לקיומה של משרה שאפשר להחזיק בה.
מבחינה מעשית, זו הסיבה שהתשובה לטענת עיסוק סביר כוללת שני רכיבים שאינם רפואיים: תיאור המשרה החלופית שהמבטח מציע - האם היא קיימת בשוק, באיזה היקף ובאיזה זמינות - ותיעוד של היעדרויות, ירידה בתפוקה או פיטורים בפועל בתקופה שלאחר הפגיעה. אצל עובדי הייטק ואצל אנשי מכירות, שהתפוקה בהם נמדדת ברמת יעדים ולא ברמת נוכחות, זהו לעתים הרכיב המכריע בתיק.
מבחן שלישי: “סביר” - שלושה ממדים
המילה “סביר” היא הפתח הרחב ביותר לפרשנות, ולכן גם זו שהמבטח נשען עליה. בפועל היא נבחנת בשלושה ממדים, ולא באחד:
- סבירות בקיום: האם העיסוק קיים בשוק העבודה, ולא רק בקטגוריה תעסוקתית. “עבודה משרדית” אינה עיסוק; “פקיד קבלה בהיקף חצי משרה” הוא עיסוק. מבטח שאינו מצביע על עיסוק קונקרטי לא עמד בנטל.
- סבירות בהשתכרות: האם רמת ההשתכרות בעיסוק החלופי דומה לזו שקדמה לפגיעה. עיסוק שמניב שליש מההכנסה הקודמת מעורר את השאלה אם הוא “סביר” - שכן פוליסת אובדן כושר עבודה נועדה לשמר את היכולת להשתכר, ולא רק את היכולת להיות מועסק.
- סבירות במעמד ובתנאים: האם העיסוק תואם את מקומו התעסוקתי של המבוטח, או שהוא כרוך בירידה שאינה מתקבלת על הדעת ביחס לקריירה שבנה.
העקרונות שהתגבשו בפסיקה מיישבים בין הממדים האלה בכמה קווים מנחים. אין דרישה לזהות מלאה בין העיסוק הקודם לבין החלופי, ואין חובה לקשר הדוק ביניהם. אולם ככל שהעיסוק החלופי דומה לקודם, כך גדל הסיכוי שייחשב “עיסוק סביר אחר”. ובמקביל - וזה הקו החשוב למקצועות ממוקדים - ככל שהמבוטח היה בעל מיומנות גבוהה והתמחות ייחודית, כך קשה יותר למצוא עיסוק סביר שאינו דומה מאוד לעיסוקו הקודם.
|
טיפ מקצועי: הממד השני הוא הפחות מנוצל מבוטחים ועורכי דין מתמקדים בשאלה אם המבוטח מסוגל לעיסוק החלופי, ופחות בשאלה אם העיסוק החלופי סביר מבחינת ההשתכרות. זו נקודה שכדאי להעלות במפורש עם נתונים: מה הייתה ההכנסה לפני הפגיעה, מהי ההכנסה הריאלית בעיסוק שהמבטח מציע, ומה שיעור הירידה. פוליסה שנועדה להחליף שיעור מהשכר אינה מתיישבת עם פרשנות שמסתפקת בכל תעסוקה שהיא. פירוט מלא של המבחנים מופיע בסקירת עיסוק סביר אחר בפוליסת אובדן כושר עבודה. |
מבחן רביעי: המסננת האישית
הסיפא של הסעיף - “המתאים לו לפי השכלתו, הכשרתו וניסיונו” - היא מסננת אישית, וזו הנקודה שהופכת את הבחינה מאובייקטיבית לסובייקטיבית. השאלה איננה אם אדם ממוצע היה מסוגל לעיסוק החלופי, אלא אם המבוטח הזה מתאים לו.
שלושת המסננים אינם זהים, וכדאי להבחין ביניהם:
- השכלה: תעודות והכשרה פורמלית. עיסוק שדורש תואר או רישיון שלמבוטח אין אינו עיסוק שמתאים לו
- הכשרה: הכשרה מקצועית ומעשית, גם אם אינה אקדמית. כאן נכנסת גם השאלה אם המבוטח נדרש להסב מקצוע, ובה נעסוק בהמשך
- ניסיון: היסטוריה תעסוקתית בפועל. אדם שעבד עשרים שנה במקצוע אחד אינו “בעל ניסיון” בעיסוק שלא עסק בו מעולם, גם אם הוא יכול תיאורטית ללמוד אותו
לצד שלושת אלה נבחן בפועל גם משתנה שאינו מופיע בסעיף במפורש: הגיל. מבוטח בשנות החמישים לחייו נמצא בעמדת פתיחה שונה מזו של מבוטח בן שלושים ביחס לאפשרות להשתלב בעיסוק חדש, וההשפעה של הגיל על אובדן כושר עבודה היא שיקול שנשקל דרך מסננת ההכשרה והניסיון.
על מי הנטל - והשאלה שמפרקת מכתבי דחייה
מבחינה מעשית זו השאלה החשובה בכל התיק. כשמבטח דוחה תביעה בטענה שקיים עיסוק סביר אחר, הוא מעלה טענה פוזיטיבית - כלומר טוען שקיים דבר. מכאן שהוא נדרש להצביע עליו.
השאלה המעשית שמפרקת מכתבי דחייה עמומים היא בת שלוש מילים: איזה עיסוק, בדיוק? ובעקבותיה ארבע שאלות המשך - האם הוא קיים בשוק, באיזו רמת השתכרות, מדוע הוא מתאים להשכלה ולניסיון של המבוטח, ועל בסיס איזו בדיקה מקצועית נקבע שהמבוטח מסוגל לו. מבטח שאינו משיב עליהן לא ביסס את הטענה.
לכך מצטרפים שני כלים כלליים. הראשון הוא הכלל שמחייב את המבטח לפרוש את כל נימוקי הדחייה בהזדמנות הראשונה, שהתגבש בהנחיות הפיקוח על הביטוח ובפסיקה - ומקשה על הוספת נימוק חדש בשלב מאוחר. השני הוא כלל הפרשנות נגד מנסח החוזה: סעיף עמום בפוליסה נפרש לרעת מי שניסח אותו, והמנסח הוא המבטח[3].
למאמר: הסיבות הנפוצות לדחיית תביעות אובדן כושר עבודה
תפקיד ניהולי בעסק של המבוטח עצמו
הווריאציה השכיחה והחריפה של הטענה, בעיקר אצל עצמאים ובעלי עסקים: המבטח אינו מציע עיסוק חלופי בשוק, אלא טוען שהמבוטח יכול להמשיך בעסק שלו בתפקיד ניהולי - לנהל, למכור ולפקח במקום לבצע.
לטענה הזו יש אחיזה, שכן ניהול העסק אכן קרוב לעיסוק הקודם - וכפי שראינו, קרבה מגדילה את הסיכוי שעיסוק ייחשב סביר. אך היא נבחנת מול שלוש שאלות שמצמצמות אותה מאוד:
- האם התפקיד הניהולי קיים בפועל: האם בעסק יש תפקיד כזה, בהיקף שמצדיק שכר, או שמדובר בהמצאה בדיעבד. בעסק קטן שבו הבעלים היה גם המבצע, “תפקיד ניהולי” עשוי להיות משרה שאין לה תוכן.
- האם ההשתכרות שנותרה דומה: עסק שבו הבעלים היה מקור ההכנסה המרכזי ייראה אחרת אחרי שהפסיק לבצע. הירידה עשויה להתגלות רק בשנה השנייה או השלישית.
- האם המבוטח מסוגל לניהול: ניהול דורש ריכוז, יכולת קוגניטיבית והתמדה. פגיעה נפשית או קוגניטיבית פוגעת בניהול לא פחות מפגיעה פיזית בביצוע, ולעתים יותר.
מבחינה ראייתית, ההתמודדות עם הטענה הזו היא פירוק ההכנסה לגורמים: מה בפועל ביצע הבעלים לפני הפגיעה, איזה חלק מההכנסה נבע מעבודתו האישית, ומה קרה לאותה פעילות אחר כך. דוח שמראה הכנסה יציבה בלי לפרק אותה משרת את המבטח, ולא את המבוטח.
האם המבוטח חייב להסב מקצוע
שאלה שעולה כמעט בכל תיק שבו קיים פער בין המקצוע הקודם לחלופות, והתשובה נובעת מלשון הסעיף עצמו. הסעיף מדבר על עיסוק המתאים למבוטח לפי השכלתו, הכשרתו וניסיונו - כלומר לפי מה שיש לו, ולא לפי מה שהוא יכול לרכוש.
מכאן שהצבעה על עיסוק שדורש הכשרה חדשה, לימודים או רישוי שהמבוטח אינו מחזיק בהם אינה מקיימת את המבחן. זה אינו אומר ששיקום מקצועי הוא רעיון רע - במערכת הציבורית הוא זכות ולא חובה, והביטוח הלאומי מפעיל שירותי שיקום מקצועי הכוללים מימון לימודים והשמה[4]. אך שיקום שנעשה מיוזמת המבוטח שונה מהחלטה של מבטח לחייב אותו בו.
הבחנה שכדאי לשמור עליה: השתלבות מחדש בעבודה היא אינטרס לגיטימי של המבוטח, ולא הודאה שכושר העבודה חזר. בקרן פנסיה זה אף מובנה במנגנון - מלוא הקצבה משולמת כל עוד ההכנסה המשולבת אינה עולה על ההכנסה החודשית הממוצעת ב-12 החודשים שקדמו לאירוע המזכה, ומעל התקרה מופחתת מחצית ההפרש בלבד[1]. מי שחוזר לעבודה חלקית אינו מאבד שקל על שקל.
איך מנטרלים את הסעיף מראש
הדרך היעילה ביותר להתמודד עם טענת עיסוק סביר איננה בשלב התביעה אלא בשלב רכישת הכיסוי. שלושה מהלכים שמצמצמים או מבטלים את הסעיף:
|
עצור: שלוש בדיקות בפוליסה - ועדיף בעודכם בכושר עבודה הגדרה מקצועית או עיסוק ספציפי: הגדרה שבוחנת רק את המקצוע הספציפי של המבוטח, בלי לבחון עיסוקים חלופיים כלל. יקרה יותר, ומהותית לבעלי מקצוע ממוקד - מנתחים, טייסים, נגנים, בעלי מקצוע מדויק. השוואת סוגי הפוליסות לאובדן כושר עבודה היא הצעד המקדים לבחירה. הרחבה לאובדן כושר עבודה חלקי: בלעדיה, פגיעה חלקית עלולה להידחות במלואה. בקרן פנסיה, לעומת זאת, די בפגיעה של 25% בכושר העבודה כדי להיחשב נכה[1]. בדיקת ההגדרה בפועל ולא בשם: להשוות בין מה שכתוב בפוליסה לבין התפקיד שאתם מבצעים. מבוטח שהוגדר לפי כינוי התפקיד בתלוש, ולא לפי המשימות בפועל, נמצא בעמדת פתיחה גרועה. |
ההבדל בין אובדן כושר עבודה עיסוקי לבין אובדן כושר עבודה מקצועי הוא ההבדל בין פוליסה שמאפשרת למבטח להצביע על חלופות לבין פוליסה שאינה מאפשרת זאת. עבור בעל מקצוע ייחודי, זהו ההבדל המשמעותי ביותר בכל המסמך - וגם זה שאינו מופיע בשורת הפרמיה.
צפו: אילו סוגי פוליסות יש לאובדן כושר עבודה? הרצאה של עו”ד כפיר דיין דובב
איך מתמודדים אחרי דחייה
- לדרוש נימוק מפורט - איזה עיסוק בדיוק, על בסיס איזו בדיקה, ובאיזו רמת השתכרות. דחייה שאינה מפרטת אינה סוגרת את התיק.
- להשיג את התיק המלא - הפוליסה בנוסח שהיה בתוקף, הנספחים, וחוות הדעת שהמבטח הזמין, כולל תוכן ההפניה אל המומחה.
- לבנות תיאור עיסוק מדויק - לפי המשימות בפועל: היקף, דרישות פיזיות וקוגניטיביות, זמינות, מבנה ההשתכרות. לא לפי כינוי התפקיד.
- להשיג חוות דעת תעסוקתית שמתייחסת לאותו תיאור, ולעיסוק החלופי שהוצע ספציפית.
- לתקוף את סבירות ההשתכרות בנתונים - ההכנסה לפני, ההכנסה בעיסוק המוצע, ושיעור הירידה.
- לתעד את המציאות התעסוקתית - היעדרויות, ירידה בתפוקה, סיום העסקה בפועל.
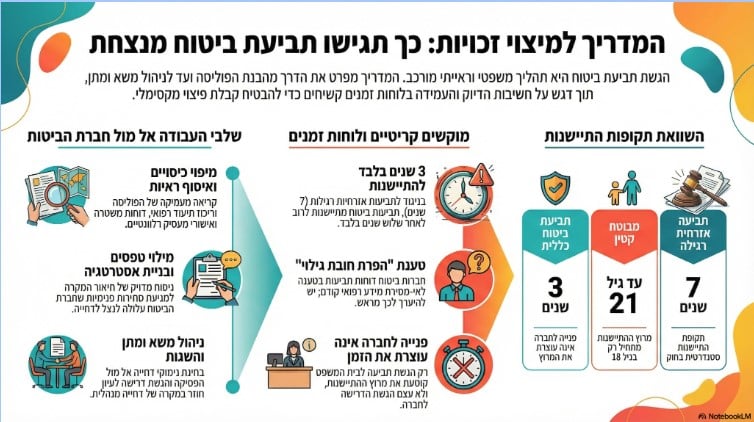
- לשמור על המועדים במקביל - 90 ימים לכל שלב ערעור בקרן פנסיה[1], ומרוץ ההתיישנות בביטוח הפרטי: שלוש שנים ממקרה הביטוח, וחמש בביטוחי חיים, בריאות וסיעוד[5].
שתי נקודות לסיום. בקרן פנסיה, ההזדמנות להשפיע על הקביעה הרפואית קיימת עד ועדת הערעורים, שהחלטתה בסוגיות רפואיות סופית ומחייבת[1] - ואילו פרשנות ההגדרה עצמה, ובכללה שאלת העיסוק הסביר, היא שאלה משפטית שנדונה בבית הדין האזורי לעבודה[6]. בביטוח פרטי אין ועדת ערעורים כזו, ולכן ההזדמנות להציג חוות דעת אינה נסגרת בשלב מנהלי.
ובאופן רחב יותר: טענת “עיסוק סביר” היא הטענה שהופכת תביעה רפואית לתביעה תעסוקתית. מי שממשיך להגיש מסמכים רפואיים בתשובה לה, משיב על שאלה שלא נשאלה. ליווי של עורך דין אובדן כושר עבודה בתיק כזה עוסק בעיקר בבנייה של התמונה התעסוקתית - ורק אחר כך ברפואה.
למאמר: דחיית תביעת אובדן כושר עבודה: מה עושים?
מקורות שצוטטו במאמר (6)
- [1] תקנון קרן פנסיה מקיפה: מהדורת ינואר 2026 (הגדרת נכה, סעיפים 63, 65, 67-68, 82) - מנורה מבטחים - תקנון מאושר בידי הממונה על שוק ההון
- [2] האם יש הבדל בין אחוז נכות רפואית לדרגת אי-כושר? - המוסד לביטוח לאומי
- [3] תקנות הפיקוח על שירותים פיננסיים (ביטוח) (תנאים בחוזי ביטוח), תשמ”ב-1981 - נבו
- [4] תדריך לרופא בנכות כללית, מאי 2026: שיקום מקצועי וחוות דעת על כושר השתכרות - המוסד לביטוח לאומי - הלשכה הרפואית
- [5] חוק חוזה הביטוח, תשמ”א-1981: סעיפים 27, 31, 31א, 53, 54 - נבו
- [6] חוק בית הדין לעבודה, תשכ”ט-1969: סעיף 24(א)(3) - נבו
מילון מושגים
| עיסוק סביר אחר | עיסוק חלופי שהמבטח טוען שהמבוטח מסוגל לו. אינו קטגוריה תעסוקתית אלא צריך להיות עיסוק קונקרטי, הקיים בשוק, ברמת השתכרות סבירה, ומתאים להשכלתו, הכשרתו וניסיונו של המבוטח. |
| הגדרה עיסוקית | הגדרה שבוחנת אם המבוטח מסוגל להמשיך בעיסוקו או בעיסוק סביר אחר. מאפשרת למבטח להצביע על חלופות, בשונה מהגדרה מקצועית. |
| הגדרה מקצועית / עיסוק ספציפי | הגדרה שבוחנת רק את המקצוע הספציפי של המבוטח, בלי לבחון עיסוקים חלופיים. מהותית לבעלי מקצוע ממוקד, ואינה מופיעה בשורת הפרמיה. |
| מסננת אישית | הסיפא של הסעיף - השכלתו, הכשרתו וניסיונו. הופכת את הבחינה מאובייקטיבית לסובייקטיבית: השאלה איננה אם אדם ממוצע מסוגל, אלא אם המבוטח הזה מתאים. |
| סבירות בהשתכרות | הממד הפחות מנוצל במבחן הסבירות. עיסוק שמניב שליש מההכנסה הקודמת מעורר את השאלה אם הוא סביר, שכן הפוליסה נועדה לשמר את היכולת להשתכר ולא רק להיות מועסק. |
| כלל הפרשנות נגד המנסח | סעיף עמום בחוזה נפרש לרעת מי שניסח אותו. בפוליסת ביטוח המנסח הוא המבטח, ולכן עמימות בהגדרת העיסוק הסביר פועלת לטובת המבוטח. |
| תיאור עיסוק לפי משימות | פירוט של מה שהמבוטח מבצע בפועל - היקף, דרישות פיזיות וקוגניטיביות, זמינות ומבנה השתכרות - בשונה מכינוי התפקיד בתלוש. הבסיס לכל התמודדות עם טענת עיסוק סביר. |
המאמר עודכן לאחרונה: אוגוסט 2026 ומשקף את המצב המשפטי הנוכחי. המידע המובא במאמר הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי או תחליף לו.
|
נדחיתם בטענה שקיים “עיסוק סביר אחר”? השאלה הראשונה היא איזה עיסוק בדיוק, ועל בסיס איזו בדיקה. משרד עו”ד כפיר דיין דובב בודק איזה עיסוק המבטח מציע ועל מה נשענת הטענה. צרו קשר לשיחת ייעוץ ראשונית ללא התחייבות. |