חברות הביטוח דוחות אחוז ניכר מהתביעות המוגשות אליהן בתחום אובדן כושר עבודה. עם זאת, חשוב לדעת שפעמים רבות מכתב הדחייה הוא לאו דווקא סוף פסוק, אלא עמדת פתיחה למשא ומתן. במשרדנו אנו בוחנים את התיק, ורואים האם וכיצד ניתן להפוך את ההחלטה באמצעות הליך משפטי ממוקד.
סיבת הדחייה: אי גילוי רפואי ומצב רפואי קודם
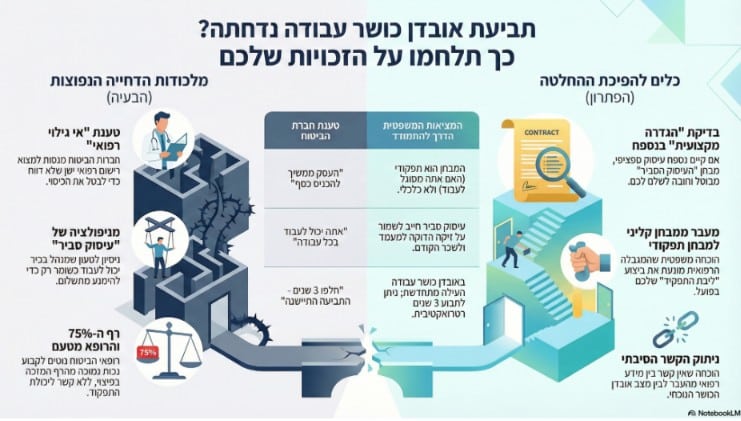
אחת הסיבות השכיחות ביותר לדחיית תביעה בגין אובדן כושר עבודה, היא הטענה כי המבוטח הסתיר מידע רפואי בעת ההצטרפות לביטוח. חברת הביטוח מבצעת חיתום רפואי בדיעבד, סורקת את התיק הרפואי ומנסה למצוא רישום עבר שלא דווח.
חשוב לדעת כי לא כל אי גילוי מצדיק את דחיית התביעה באופן אוטומטי. חוק חוזה הביטוח קובע סייגים ברורים לטענה זו. ראשית, על חברת הביטוח להוכיח כי המבוטח פעל בכוונת מרמה. שנית, חייב להתקיים קשר סיבתי בין המידע שלא נחשף על ידי המבוטח לבין מקרה הביטוח הנוכחי. לדוגמה, אם לא דיווחתם על כאבי גב לפני עשור אך כעת אתם תובעים בגין מחלת לב, לחברת הביטוח יהיה קשה מאוד להצדיק את הדחייה. עורך דין יפעל לבחון את שאלון הבריאות עליו חתמתם, ולערער על הקשר הסיבתי שהחברה מנסה ליצור.
בהקשר הזה, שווה להזכיר את הנושא של החרגות רפואיות.בעת ההצטרפות לביטוח, ייתכן כי נקבעו למבוטח החרגות ספציפיות בגין מצבים רפואיים קיימים (למשל, החרגה על בעיות ברכיים או עמוד שדרה). כאשר מוגשת תביעה, חברת הביטוח ממהרת לשייך את המצב הנוכחי לאותה החרגה. עם זאת, לעיתים קרובות מדובר בפרשנות שגויה של המצב הרפואי החדש.
במקרים אלו, יש לבצע הבחנה דקה בין הבעיה המוחרגת לבין הגורם הנוכחי לאובדן הכושר. ייתכן כי המבוטח סובל מבעיה חדשה שונה במהותה מהבעיה שהוחרגה, או שההחמרה נובעת מאירוע חיצוני שאינו קשור למצב הקודם.
למאמר: מהי חובת הגילוי בפוליסת ביטוח?
סיבת הדחייה: המבוטח יכול לעבוד במקצוע אחר
פוליסות רבות, בעיקר הישנות או הקבוצתיות (בקרנות הפנסיה), מגדירות אובדן כושר עבודה כאי יכולת לעבוד בעיסוק המבוטח או ב”עיסוק סביר אחר” התואם את השכלתו, הכשרתו וניסיונו. חברות הביטוח נוטות לפרש את המונח “עיסוק סביר” בצורה רחבה מאוד כדי להימנע מתשלום. כך למשל, הן עשויות לטעון כי מנהל שאיבד את יכולתו לנהל יכול לעבוד כפקיד זוטר או כשומר, ולכן אינו זכאי לפיצוי.
בשלב זה, עורך דין יפעל להוכיח כי העיסוק החלופי שהוצע אינו הולם את מעמדו הקודם של המבוטח ומהווה פגיעה מהותית בזיקה למקצועו. הפסיקה קבעה כי עיסוק סביר חייב לשמור על זיקה הדוקה לאורח חייו הקודם של המבוטח ולרמת שכרו. לא כל עבודה שאדם מסוגל פיזית לבצע נחשבת לעיסוק סביר על פי הדין, ועקרון זה עומד בבסיס הערעור על הדחייה.
בדיקת עובדות: האם יש לכם “הגדרה מקצועית”? לפני “שנכנעים” לטענה בדבר עיסוק סביר, חובה לבדוק את תנאי הפוליסה הספציפיים (“הרשימה”). בפוליסות רבות, בעיקר בביטוחי מנהלים, קיים נספח “הגדרה מקצועית” (או “עיסוק ספציפי”). אם סעיף זה קיים אצלכם, הרי שמבחן “העיסוק הסביר” מבוטל לחלוטין.
במצב זה, חברת הביטוח חייבת לשלם לכם פיצוי גם אם אתם מסוגלים לעבוד בעבודה אחרת, ובלבד שאינכם יכולים לעסוק במקצוע הספציפי בו עסקתם ערב המקרה. בדיקה פשוטה זו של עורך דין יכולה להפיל את מגדל הקלפים של מכתב הדחייה באופן מיידי.
למאמר: פירוק המושג ‘עיסוק סביר’ בתביעות אובדן כושר עבודה
צפו: בעורך דין כפיר דיין מסביר על נימוקי חברות הביטוח לדחיית תביעת אובדן כושר עבודה
סיבת הדחייה: המטופל לא עבד בעת קרות אירוע הביטוח
סעיף קריטי שרבים נופלים בו “בין הכיסאות” הוא סעיף שינוי הסטטוס התעסוקתי. בפוליסות רבות מסתתר תנאי הקובע כי אם המבוטח לא עבד בפועל תקופה מסוימת לפני מקרה הביטוח (לרוב 3 עד 12 חודשים, תלוי בפוליסה), הגדרת “העיסוק” משתנה לרעתו באופן דרמטי. במקום שהמבחן יהיה אי-יכולת לעבוד ב”עיסוקו הספציפי”, המבחן הופך ל”כל עיסוק סביר” או אפילו “כל עיסוק” סתם.
משמעות הדבר היא שחברת הביטוח יכולה לדחות תביעה של איש הייטק בכיר שחלה בזמן תקופת אבטלה ממושכת, בטענה שהוא יכול לעבוד כשומר בחניון, שכן ההגנה על המקצוע הספציפי פקעה. עורך דין מנוסה ידע לתקוף את הפרשנות הזו, לבדוק האם תקופת אי-העבודה נבעה מסיבות מוצדקות שאינן מנתקות את הזיקה המקצועית (כגון חופשת לידה, לימודים או מחלה קודמת) ולעמוד על זכויות המבוטח גם במצבי ביניים אלו.
למאמר: מהם התנאים לתביעת אובדן כושר עבודה?
סיבת הדחייה: אי עמידה ברף ה-75% אחוזים
רוב הפוליסות דורשות אובדן כושר עבודה בשיעור של 75% לפחות כדי לקבל פיצוי מלא. חברת הביטוח שולחת את המבוטח לרופא מטעמה, אשר לעיתים קרובות קובע כי המבוטח איבד רק 50% מכושרו ולכן אינו זכאי לדבר (אלא אם קיימת הרחבה לעיסוקי צווארון לבן או הרחבה לשיעור נמוך יותר). הבעיה המרכזית היא שהבדיקה של רופא הביטוח היא לרוב קלינית-תיאורטית ואינה בוחנת את היכולת התפקודית האמיתית.
ההתמודדות עם טענה זו דורשת שילוב של חוות דעת רפואית נגדית וניתוח תפקודי של עיסוק המבוטח. עורך דין העוסק בתחום יבחן את יום העבודה הטיפוסי של המבוטח ויראה כיצד המגבלה הרפואית משפיעה על היכולת לבצע את הפעולות המהותיות ביותר בתפקיד. כאשר מוכיחים כי הפגיעה בכושר העבודה מונעת את ביצוע הליבה של התפקיד, ניתן לשכנע את בית המשפט כי מדובר באובדן כושר מלא, גם אם הנכות הרפואית נמוכה יותר.
למאמר: מהו אובדן כושר עבודה חלקי?
סיבת הדחייה: המבוטח ממשיך להכניס כסף (לעצמאיים ובעלי שליטה)
עבור עצמאיים ובעלי חברות, חברות הביטוח עשויות להעלות טענה כי למרות המחלה או התאונה, העסק ממשיך לייצר הכנסות (בזכות עובדים, שותפים או תשלומים נדחים), ולכן, לשיטת המבטחת, לא נגרם נזק כלכלי המצדיק פיצוי. טענה זו מתבססת לרוב על סיווג הפוליסה כפוליסת “שיפוי” (החזר על נזק מוכח) ולא “פיצוי” (סכום מוסכם מראש).
במרבית המקרים, מדובר בפרשנות משפטית שגויה ומטעה. המבחן הקובע בביטוח אובדן כושר עבודה הוא המבחן התפקודי-רפואי (האם אתם מסוגלים לעבוד?) ולא המבחן התוצאתי-כספי (האם נכנס כסף לחשבון?). עורך דין המתמחה בתחום ידע לבצע את ההפרדה הקריטית בין “הכנסה מיגיעה אישית” (עבודה בפועל) לבין “הכנסה הונית או פסיבית” (רווחי חברה).
הפסיקה קבעה לא אחת כי העובדה שהעסק ממשיך לשרוד בלעדיכם אינה פוטרת את המבטחת מתשלום, כל עוד אינכם יכולים לתרום למאמץ הייצור באופן פעיל.
למאמר: אובדן כושר עבודה לעצמאיים
הצעד הראשון לשינוי ההחלטה
קבלת מכתב דחייה מחברת הביטוח היא רגע מתסכל ומערער, אך היא אינה סוף הדרך. הניסיון מלמד כי התעקשות משפטית מקצועית מביאה במקרים רבים לשינוי ההחלטה ולתשלום הפיצויים המגיעים לכם. אנו במשרד עורכי דין כפיר דיין דובב ושות’ מתמודדים מדי יום עם מערכי התביעות של חברות הביטוח ומכירים את כל הניואנסים הקטנים בפוליסות השונות, לרבות מקרים מורכבים של תביעות ביטוח שנדחו שלא בצדק. צוות המשרד עומד לרשותכם לבחינה מעמיקה של תיק הדחייה ולבניית אסטרטגיה למימוש הזכויות שלכם.
למאמר: למה חשוב לכם לקבל מכתב דחייה מסודר מחברת הביטוח